
Kort svar: Vurdér overgangen til ApS, når ændringer i risiko, ejerforhold eller et planlagt ejerskifte giver et konkret behov for at undersøge selskabsformen. Brug virksomhedens eksisterende regnskab og aftaler til at afklare konsekvenser, kapitalbehov og administration med rådgiveren. Vurderingen kan føre til mere afklaring eller udskydelse; den dokumenterer ikke i sig selv, at omdannelse er egnet eller betingelserne opfyldt.
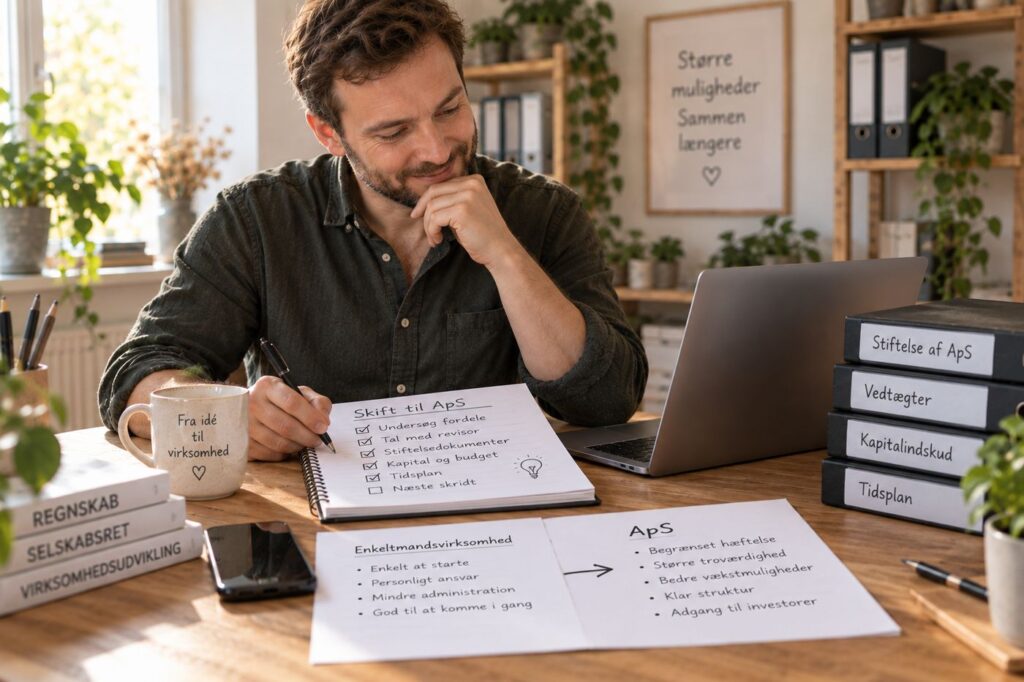
Det vigtigste i denne specialguide
- Kortlæg hvad der skal flyttes til den nye juridiske enhed: aktiver, gæld, aftaler, bank, medarbejdere og registreringer. Planlæg skæringsdato og få de skattemæssige konsekvenser vurderet før gennemførelsen.
Hovedguide: Har du brug for grundforklaringen først, så læs Fra enkeltmandsvirksomhed til aps for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “Hvornår giver fra enkeltmandsvirksomhed til ApS mening – og hvornår gør det ikke?”.
Hvornår fra enkeltmandsvirksomhed til ApS giver mening
Prioritér afklaringen, når flere ejere, et planlagt salg eller konkrete risici og aftaleforpligtelser gør virksomhedsformen til en aktuel beslutning. Notér formål, dokumentgrundlag, usikkerhed og hvad rådgiveren skal vurdere før en overdragelse. Gem begrundelsen og en opfølgningsdato. Et ønske om ændret hæftelse eller nyt CVR-nummer er ikke i sig selv bevis for, at eksisterende gæld eller personligt ansvar ophører.
En enklere afklaring kan være nok, hvis der endnu ikke er et konkret grundlag for at ændre virksomhedsform. Brug eksisterende regnskab, budget og aftaler til at beskrive behovet, og få rådgiveren til at afgrænse de uafklarede spørgsmål før yderligere planlægning. Dokumentér hvorfor beslutningen eventuelt udskydes, hvem der følger op, og hvornår behovet vurderes igen. Praktisk relevans er ikke frit valg af gældende krav; en udskydelse skal vurderes i forhold til de konkrete forpligtelser og aktuelle relevante frister.
- Se på risiko og ansvar: Lav et beslutningsgrundlag med formålet med overgangen og de konkrete risici, forpligtelser og aftaler i den nuværende drift. Brug eksisterende regnskab og aftaler, og markér hvilke forhold rådgiveren skal vurdere ved overdragelse til den nye juridiske enhed. Antag ikke, at et nyt CVR-nummer i sig selv ophæver eksisterende gæld eller personlige forpligtelser.
- Vurder behov for ejere og kapital: Beskriv de ønskede ejerforhold og virksomhedens kapitalbehov med udgangspunkt i eksisterende budget og dokumenterede finansieringsmuligheder. Notér beløb, betalingsperioder, grundlag og usikkerhed, og afklar med rådgiveren, hvordan det skal indgå i den konkrete omdannelse. Et ønske om flere ejere eller kapital er ikke en aftale eller dokumentation for, at midlerne er disponible.
- Forstå administrationen: Lav en overdragelses- og opfølgningsoversigt med dokumentgrundlag, ansvarlig og status for aktiver, gæld, leverandør-, leje- og bankaftaler samt relevante registreringer. Afklar hvilke aftaler der kan overføres, og hvilke samtykker eller omregistreringer der kræves. Angiv opgaver og forventet egen administrationstid for bogføring, løn, moms og eventuel lønsumsafgift efter den valgte form; oversigten er ikke bevis for faktisk overdragelse eller korrekt indberetning.
- Planlæg tidspunktet: Lav en overgangskalender, der skelner mellem skæringsdato og selskabets stiftelsesdato. Få rådgiveren til at afklare relevante dokumentkrav og aktuelle frister for den valgte omdannelsesform, og angiv ansvar og afhængigheder. Knyt fakturering, bogføring og relevante indberetninger til korrekt virksomhed, CVR-nummer og periode, og markér udestående afklaringer før gennemførelse.
Eksempel på en arbejdsgang
Eksempel: En mindre virksomhed står over for en beslutning om fra enkeltmandsvirksomhed til aps. Den starter med det første kontrolpunkt i guiden og går derefter videre til de næste forudsætninger én for én. Beslutningen gemmes sammen med kilden og de tal eller dokumenter, der blev brugt. Eksemplet er en arbejdsgang – ikke en påstand om, at samme løsning passer til alle virksomheder.
Sådan kontrollerer du om arbejdet skaber værdi
Definér hvad fra enkeltmandsvirksomhed til ApS skal forbedre, før du ændrer noget: tid, kapacitet, kvalitet, risiko, indtjening eller en anden konkret effekt. Vælg fx 2–4 målepunkter, og sammenlign med situationen før ændringen.
Notér også om resultatet kræver mere administration eller nye risici. En løsning er først bedre, når den samlede effekt er bedre – ikke bare fordi én måling går op.
Brug eksisterende regnskab, budget og aftaler som grundlag, og gem periode, kilde og definition for de valgte målepunkter. Sammenlign samme aktivitet og tidshorisont, bevar grundlaget fra før ændringen, og notér andre ændringer og egen administrationstid. De 2–4 punkter er et praktisk forslag, ikke et universelt krav; en før-efter-forskel beviser ikke, at omdannelsen har forårsaget resultatet.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om fra enkeltmandsvirksomhed til aps?
Overgangen er en ændring til en selvstændig juridisk enhed med nyt CVR-nummer. Afklar omdannelsesform, skattemæssige konsekvenser og om aftaler kan overføres, før du gennemfører overdragelsen. Den ønskede effekt dokumenterer ikke i sig selv, at betingelserne er opfyldt.
Hvornår bør fra enkeltmandsvirksomhed til aps gennemgås igen?
Gennemgå fra enkeltmandsvirksomhed til aps for begyndere igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Fra enkeltmandsvirksomhed til aps for begyndere: det vigtigste at vide
- Sådan gør du fra enkeltmandsvirksomhed til ApS i praksis
- 5 fejl mange laver med fra enkeltmandsvirksomhed til ApS
- Fra enkeltmandsvirksomhed til aps: en enkel tjekliste
Kilder og videre læsning
- Virk
- Virksomhedsguiden – Overblik over virksomhedsformer
- Virksomhedsguiden – Personligt ejede virksomhedsformer
- Virksomhedsguiden – Selskabsformer
- Erhvervsstyrelsen
- Retsinformation
De konkrete rettelser er kildekontrolleret 11. oktober 2026 mod Virksomhedsguiden om omdannelse af personligt ejet virksomhed, Skattestyrelsen om overdragelse til selskab. Kontrollen dækker de læste afsnit. Oversigter og kontrolpunkter er praktiske forslag; de dokumenterer ikke gennemført overdragelse eller opfyldelse af alle selskabs-, skatte- og ansættelsesretlige krav. Afklar den konkrete omdannelsesform, dokumentation og aktuelle relevante regler og frister med rådgiver før en væsentlig disposition.