
Kort svar: Denne guide handler om at omsætte Ophør af virksomhed til handling. Start med første kontrolpunkt: “Stop i den rigtige rækkefølge”, og fortsæt derefter med “Luk registreringer korrekt”, og brug resten af trinene som en arbejdsgang, du kan gentage og forbedre. Grundbegreberne ligger i hovedguiden; her er fokus selve udførelsen.
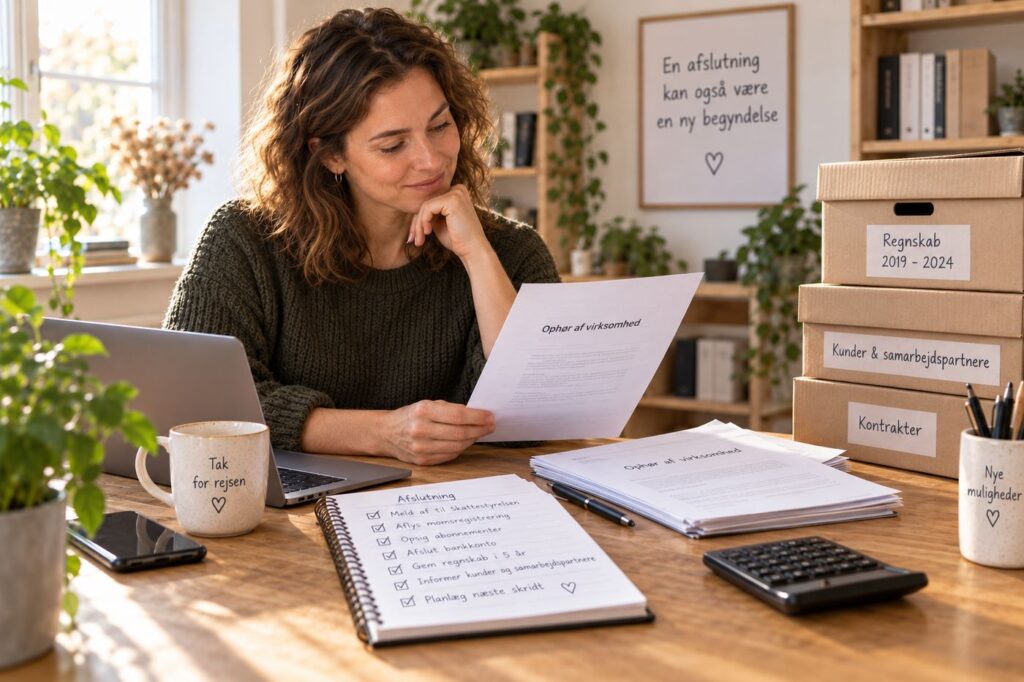
Det vigtigste i denne specialguide
- Lav en rækkefølge for kunder, leverandører, registreringer, sidste bogføring/indberetninger og opbevaring af dokumentation. Afslut ikke bare CVR-registreringen, før de praktiske og økonomiske efteropgaver er planlagt.
Hovedguide: Har du brug for grundforklaringen først, så læs Ophør af virksomhed for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “Sådan gør du ophør af virksomhed i praksis”.
Sådan gør du det i praksis – trin for trin
1. Stop i den rigtige rækkefølge
Lav en rækkefølge for kunder, leverandører, registreringer, sidste bogføring/indberetninger og opbevaring af dokumentation. Afslut ikke bare CVR-registreringen, før de praktiske og økonomiske efteropgaver er planlagt. Planlæg ophøret som en rækkefølge af praktiske, økonomiske og myndighedsmæssige trin, så registreringer ikke lukkes før de nødvendige efteropgaver er afklaret.
Kontrolpunkt: “Stop i den rigtige rækkefølge” er først færdigt, når outputtet er konkret, dokumenteret og koblet til næste beslutning.
2. Luk registreringer korrekt
Lav en rækkefølge for kunder, leverandører, registreringer, sidste bogføring/indberetninger og opbevaring af dokumentation. Afslut ikke bare CVR-registreringen, før de praktiske og økonomiske efteropgaver er planlagt. Afmeld registreringer og håndtér sidste moms, skat og løn korrekt. Kort svar: Afmeld registreringer og håndtér sidste moms, skat og løn korrekt.
Kontrolpunkt: “Luk registreringer korrekt” er først færdigt, når outputtet er konkret, dokumenteret og koblet til næste beslutning.
3. Få sidste moms og skat på plads
Lav en rækkefølge for kunder, leverandører, registreringer, sidste bogføring/indberetninger og opbevaring af dokumentation. Afslut ikke bare CVR-registreringen, før de praktiske og økonomiske efteropgaver er planlagt. Afmeld registreringer og håndtér sidste moms, skat og løn korrekt. Afmeld registreringer og håndtér sidste moms, skat og løn korrekt.
Kontrolpunkt: “Få sidste moms og skat på plads” er først færdigt, når outputtet er konkret, dokumenteret og koblet til næste beslutning.
4. Afslut aftaler ordentligt
Lav en rækkefølge for kunder, leverandører, registreringer, sidste bogføring/indberetninger og opbevaring af dokumentation. Afslut ikke bare CVR-registreringen, før de praktiske og økonomiske efteropgaver er planlagt. Beskriv hvilket problem ophør af virksomhed skal løse, og hvordan succes måles. At gøre ophør af virksomhed mere kompliceret end virksomhedens størrelse kræver.
Kontrolpunkt: “Afslut aftaler ordentligt” er først færdigt, når outputtet er konkret, dokumenteret og koblet til næste beslutning.
5. Gem dokumentation efter reglerne
Lav en rækkefølge for kunder, leverandører, registreringer, sidste bogføring/indberetninger og opbevaring af dokumentation. Afslut ikke bare CVR-registreringen, før de praktiske og økonomiske efteropgaver er planlagt. At gemme konklusionen om ophør af virksomhed uden det datagrundlag eller den dokumentation der forklarer, hvordan den blev nået. Beskriv hvilket problem ophør af virksomhed skal løse, og hvordan succes måles.
Kontrolpunkt: “Gem dokumentation efter reglerne” er først færdigt, når outputtet er konkret, dokumenteret og koblet til næste beslutning.
Arbejdsskabelon: fra beslutning til opfølgning
| Trin | Det skal du tage stilling til | Gem som dokumentation |
|---|---|---|
| 1 | Stop i den rigtige rækkefølge | Beslutning, datagrundlag eller konkret resultat fra trinnet |
| 2 | Luk registreringer korrekt | Beslutning, datagrundlag eller konkret resultat fra trinnet |
| 3 | Få sidste moms og skat på plads | Beslutning, datagrundlag eller konkret resultat fra trinnet |
| 4 | Afslut aftaler ordentligt | Beslutning, datagrundlag eller konkret resultat fra trinnet |
| 5 | Gem dokumentation efter reglerne | Beslutning, datagrundlag eller konkret resultat fra trinnet |
Et konkret eksempel
Konstrueret eksempel: En mindre virksomhed vil arbejde mere systematisk med ophør af virksomhed. Den starter med det vigtigste kontrolpunkt og går derefter videre til det næste praktiske trin. I stedet for at ændre alt på én gang dokumenterer den hvert valg og hvem der har ansvaret. Efter en aftalt periode sammenlignes resultatet med udgangspunktet, og processen justeres ud fra det, der faktisk ændrede sig.
Sådan kontrollerer du om arbejdet skaber værdi
Definér hvad ophør af virksomhed skal forbedre, før du ændrer noget: tid, kapacitet, kvalitet, risiko, indtjening eller en anden konkret effekt. Vælg højst 2–4 målepunkter, og sammenlign med situationen før ændringen.
Notér også om resultatet kræver mere administration eller nye risici. En løsning er først bedre, når den samlede effekt er bedre – ikke bare fordi én måling går op.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om ophør af virksomhed?
Ophør af virksomhed bør vurderes ud fra den konkrete forretningsudfordring og den effekt virksomheden ønsker. Sammenlign alternativer, omkostning, risiko og intern kapacitet før løsningen skaleres.
Hvornår bør ophør af virksomhed gennemgås igen?
Gennemgå ophør af virksomhed for begyndere igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Ophør af virksomhed for begyndere: det vigtigste at vide
- 5 fejl mange laver med ophør af virksomhed
- Ophør af virksomhed: en enkel tjekliste
- Hvornår giver ophør af virksomhed mening – og hvornår gør det ikke?
Kilder og videre læsning
- Skattestyrelsen – Skat af egen virksomhed
- Skattestyrelsen – Forskud og løbende skat
- Virksomhedsguiden
Faktagrundlag senest gennemgået 2026-09-07. Kontrollér altid tidsfølsomme regler, satser og platformvilkår i den aktuelle primærkilde før en væsentlig beslutning.