
Kort svar: En overgang fra enkeltmandsvirksomhed til ApS betyder, at driften flyttes til en selvstændig juridisk enhed med eget CVR-nummer. Kortlæg aktiver, gæld, kontrakter, medarbejdere, bank, domæner, forsikringer og andre forhold, der skal overføres eller genregistreres.
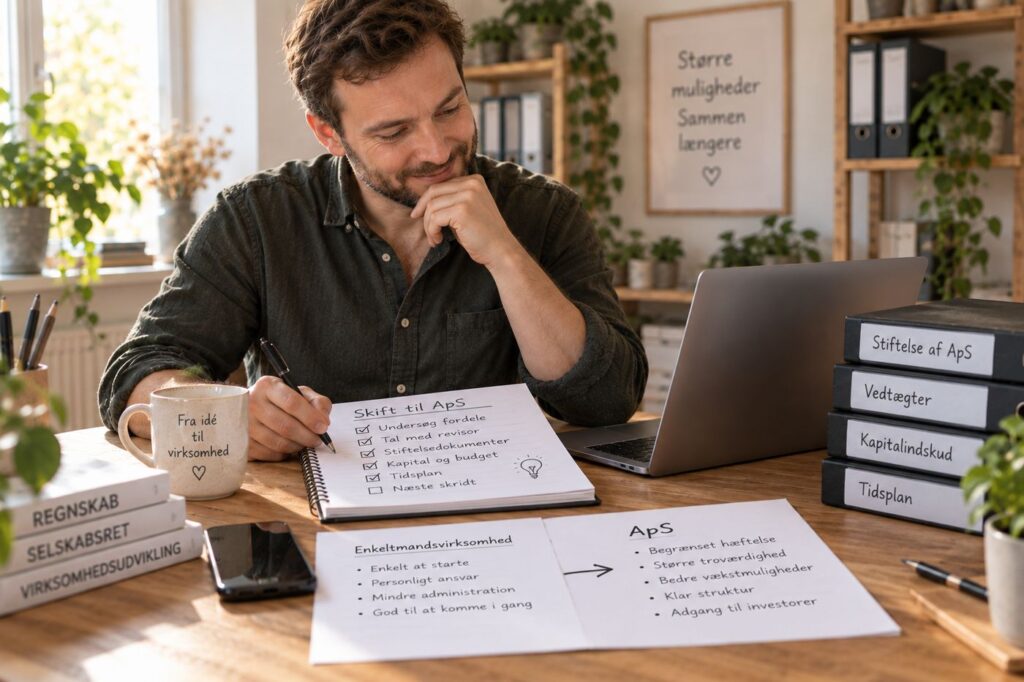
Det skal du konkret have styr på
- En overgang fra enkeltmandsvirksomhed til ApS betyder, at driften flyttes til en selvstændig juridisk enhed med eget CVR-nummer.
- Kortlæg aktiver, gæld, kontrakter, medarbejdere, bank, domæner, forsikringer og andre forhold, der skal overføres eller genregistreres.
- Vurder de skattemæssige konsekvenser før overdragelsen; en skattefri virksomhedsomdannelse har særskilte betingelser og frister.
- Planlæg skæringsdato, fakturering og bogføring, så gammel og ny virksomhed ikke blandes sammen.
- Informér kunder og leverandører om de oplysninger der faktisk ændrer sig, og kontrollér registreringerne efter gennemførelsen.
En praktisk rækkefølge
Der findes skattepligtig og skattefri virksomhedsomdannelse. Skattefri omdannelse kræver, at de relevante betingelser er opfyldt; den betyder ikke, at en senere fortjeneste ved salg af anparterne aldrig beskattes. Afklar den konkrete omdannelsesform og dens konsekvenser med en skattefaglig rådgiver, før du overdrager virksomheden.
- Afklar grundlaget: En overgang fra enkeltmandsvirksomhed til ApS betyder, at driften flyttes til en selvstændig juridisk enhed med eget CVR-nummer.
Lav et kort beslutningsgrundlag med formålet med overgangen, de ønskede ændringer i drift eller ejerforhold og de uafklarede spørgsmål. Brug virksomhedens eksisterende regnskab, budget og aftaler til at beskrive konsekvenser og forventet administration. Notér, hvad der skal afklares før beslutningen; oversigten er ikke bevis for, at ApS er den rette løsning. - Kontrollér forudsætningen: Kortlæg aktiver, gæld, kontrakter, medarbejdere, bank, domæner, forsikringer og andre forhold, der skal overføres eller genregistreres.
Lav en overdragelsesoversigt, hvor hver post har dokumentgrundlag, ansvarlig og afklaringsstatus. Kontrollér, om leverandør-, leje- og bankaftaler kan overføres, og hvilke samtykker eller omregistreringer der er nødvendige. Afklar med rådgiveren, hvad der skal indgå i den valgte omdannelse. En liste over aktiver, gæld og aftaler beviser ikke, at de faktisk er overført. - Træf den konkrete beslutning: Vurder de skattemæssige konsekvenser før overdragelsen; en skattefri virksomhedsomdannelse har særskilte betingelser og frister.
Gem rådgiverens konkrete vurdering af omdannelsesform, skattemæssige konsekvenser, relevante betingelser, dokumentkrav og frister sammen med det anvendte grundlag. Markér manglende oplysninger og næste ansvarlige handling. Skattestyrelsens afsnit om skattepligtig omdannelse med tilbagevirkende kraft skal ikke læses som en generel regel for enhver skattepligtig overdragelse. Beslutningsgrundlaget dokumenterer ikke i sig selv, at alle krav er opfyldt. - Dokumentér og følg op: Planlæg skæringsdato, fakturering og bogføring, så gammel og ny virksomhed ikke blandes sammen.
Lav en overgangsplan, der skelner mellem skæringsdato og selskabets stiftelsesdato og angiver korrekt virksomhed, CVR-nummer og periode for fakturering, bogføring og relevante indberetninger. Afklar løn, moms og eventuel lønsumsafgift efter den konkrete omdannelsesform. Gem registreringsbeviser og kontrolgrundlag, og notér udestående overførsler, ansvar og opfølgningsdato. Medregn egen administrationstid; en plan er ikke bevis for gennemført registrering eller korrekte indberetninger.
Et konkret eksempel på beslutningsprocessen
Eksempel: En mindre virksomhed står over for en beslutning om fra enkeltmandsvirksomhed til aps. Den starter med det første kontrolpunkt i guiden og går derefter videre til de næste forudsætninger én for én. Beslutningen gemmes sammen med kilden og de tal eller dokumenter, der blev brugt. Eksemplet er en arbejdsgang – ikke en påstand om, at samme løsning passer til alle virksomheder.
Typiske faldgruber
- At behandle fra enkeltmandsvirksomhed til aps som en standardløsning uden at koble den til virksomhedens konkrete forhold.
- At springe dokumentationen over og først forsøge at genskabe beslutningsgrundlaget, når der opstår et problem.
- At bruge gamle satser, vilkår eller regler på et område, hvor primærkilden kan have ændret sig.
Tjekliste før du går videre
- ☐ En overgang fra enkeltmandsvirksomhed til ApS betyder, at driften flyttes til en selvstændig juridisk enhed med eget CVR-nummer.
- ☐ Kortlæg aktiver, gæld, kontrakter, medarbejdere, bank, domæner, forsikringer og andre forhold, der skal overføres eller genregistreres.
- ☐ Vurder de skattemæssige konsekvenser før overdragelsen; en skattefri virksomhedsomdannelse har særskilte betingelser og frister.
- ☐ Planlæg skæringsdato, fakturering og bogføring, så gammel og ny virksomhed ikke blandes sammen.
- ☐ Informér kunder og leverandører om de oplysninger der faktisk ændrer sig, og kontrollér registreringerne efter gennemførelsen.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om fra enkeltmandsvirksomhed til aps?
Overgangen er en ændring til en selvstændig juridisk enhed med nyt CVR-nummer. Afklar omdannelsesformen, de skattemæssige konsekvenser og om aftaler kan overføres, før du gennemfører overdragelsen. Sammenlign konsekvenser og administration ud fra virksomhedens konkrete forhold; en ønsket effekt er ikke dokumentation for, at betingelserne er opfyldt.
Hvornår bør fra enkeltmandsvirksomhed til aps gennemgås igen?
Gennemgå fra enkeltmandsvirksomhed til aps for begyndere igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Gå videre med emnet
Brug de specialiserede guides nedenfor, når du vil arbejde videre med en bestemt vinkel i praksis.
- Sådan gør du fra enkeltmandsvirksomhed til ApS i praksis
- 5 fejl mange laver med fra enkeltmandsvirksomhed til ApS
- Fra enkeltmandsvirksomhed til aps: en enkel tjekliste
- Hvornår giver fra enkeltmandsvirksomhed til ApS mening – og hvornår gør det ikke?
Kilder og videre læsning
De konkrete rettelser er kildekontrolleret 11. oktober 2026 mod Virksomhedsguiden om omdannelse af personligt ejet virksomhed, Skattestyrelsen om overdragelse til selskab. Kontrollen dækker de læste afsnit. Oversigter og kontrolpunkter er praktiske forslag; de dokumenterer ikke gennemført overdragelse eller opfyldelse af alle selskabs-, skatte- og ansættelsesretlige krav. Afklar den konkrete omdannelsesform, dokumentation og aktuelle relevante regler og frister med rådgiver før en væsentlig disposition.