
Kort svar: Sammenlign leasing og køb, når virksomheden står over for et konkret udstyrsbehov eller ændrede aftalevilkår. Brug samme udstyr, forventede brug og periode til at vurdere samlede omkostninger, betalinger, binding og usikker restværdi. Vurderingen kan pege på at handle nu, afklare mere eller udskyde beslutningen; den dokumenterer ikke i sig selv besparelse eller betalingsevne.
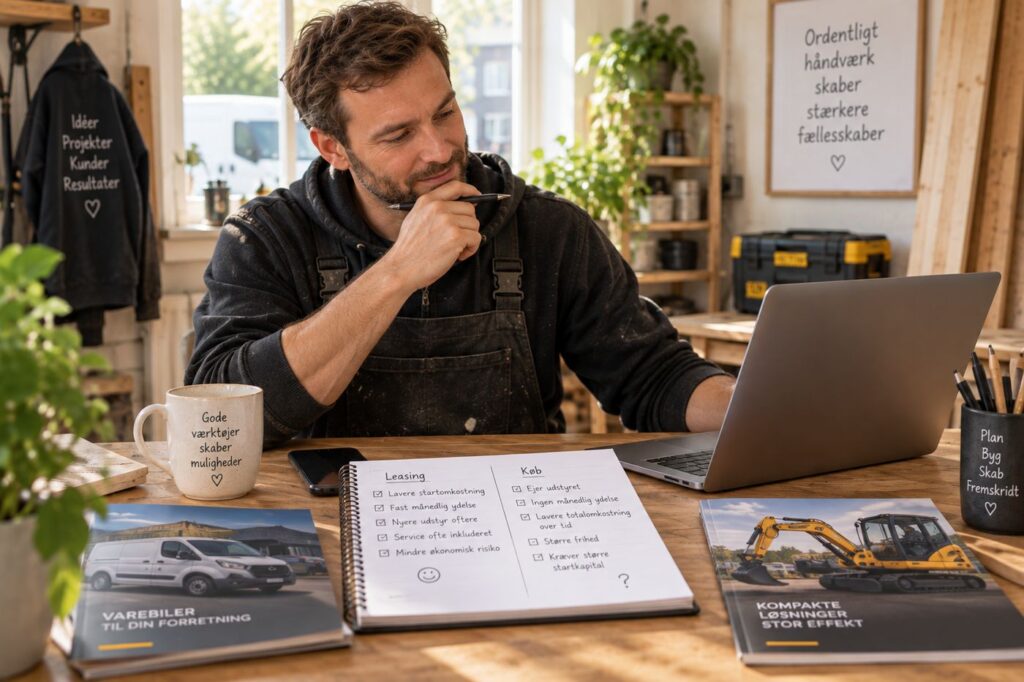
Det vigtigste i denne specialguide
- Sammenlign hele økonomien over den periode du forventer at bruge aktivet: likviditet, binding, service, skat/moms hvor relevant og usikkerhed om restværdi. Vælg ikke kun ud fra den laveste månedlige betaling.
- Tag udgangspunkt i hvornår pengene faktisk går ind og ud, ikke kun resultatet i regnskabet. Sæt en intern minimumsgrænse og aftal, hvilke handlinger der udløses, hvis bufferen nærmer sig den.
Hovedguide: Har du brug for grundforklaringen først, så læs Leasing eller køb for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “Hvornår giver leasing eller køb mening – og hvornår gør det ikke?”.
Hvornår leasing eller køb giver mening
Prioritér sammenligningen, når et konkret udstyrsbehov, en udløbende aftale eller ændret brug kræver en beslutning. Notér opgaven, den nødvendige kapacitet, brugstiden og usikkerheden, og sammenhold det med de faktiske tilbud og betalingsperioder. Gem begrundelsen for prioriteringen, de uafklarede vilkår og en dato for revurdering. Et udstyrsbehov er ikke i sig selv grundlag for at indgå en aftale.
En enklere vurdering kan være nok, når eksisterende udstyr og aftaler kan dække behovet. Brug det eksisterende budget og de kendte vilkår til at afklare, om ændret brug, vedligeholdelse eller udskydelse er en reel mulighed; notér manglende oplysninger, før du vælger. Praktisk relevans fritager ikke virksomheden for regler eller aftaleforpligtelser. Afklar konkret skat, moms og regnskabsbehandling særskilt, når det er nødvendigt.
- Se på totaløkonomi: Sammenlign hele økonomien over den periode du forventer at bruge aktivet: likviditet, binding, service, skat/moms hvor relevant og usikkerhed om restværdi. Vælg ikke kun ud fra den laveste månedlige betaling. Se på skat og moms separat fra kontantstrømmen.
Lav en sammenligningsoversigt for samme udstyr, brug og tidshorisont med konkrete tilbud eller dokumenterede vilkår. Notér købspris, finansieringsomkostninger, leasingens førstegangsydelse, løbende ydelser og gebyrer samt drift, service og forsikring. Vis hvilke udgifter der er inkluderet, og markér manglende oplysninger. Afdrag tilbagebetaler finansiering og er ikke en ekstra anskaffelsesomkostning oven i købsprisen. Afklar konkret skat, moms og regnskabsbehandling særskilt; oversigten dokumenterer ikke fradragsret eller korrekt indregning. - Vurder likviditetseffekt: Tag udgangspunkt i hvornår pengene faktisk går ind og ud, ikke kun resultatet i regnskabet. Sæt en intern minimumsgrænse og aftal, hvilke handlinger der udløses, hvis bufferen nærmer sig den. Beskriv hvilket problem leasing eller køb skal løse, og hvordan succes måles.
Placér lånets eventuelle udbetaling, købsbetaling, afdrag, leasingydelser og øvrige betalinger i likviditetsbudgettets relevante perioder. Brug virksomhedens egne ind- og udbetalinger, og begrund den interne buffer ud fra dens forpligtelser og usikkerhed. Afprøv fx forsinket kundebetaling eller højere driftsudgifter, og notér betalingshuller og en mulig handling. Scenariet er et praktisk forslag, ikke bevis for faktisk betalingsevne. - Tænk på binding og fleksibilitet: Sammenlign hele økonomien over den periode du forventer at bruge aktivet: likviditet, binding, service, skat/moms hvor relevant og usikkerhed om restværdi. Vælg ikke kun ud fra den laveste månedlige betaling. Beskriv hvilket problem leasing eller køb skal løse, og hvordan succes måles.
Læs de konkrete aftalevilkår om løbetid, ændret brug, opsigelse, førtidigt ophør, tilbagelevering og tilknyttede gebyrer. Notér betingelserne og uafklarede punkter; forudsæt ikke, at leasing kan afsluttes frit. Vurdér konsekvenserne, hvis udstyrsbehovet falder eller ændrer sig, og angiv en revurderingsdato. - Vurder restværdi: Sammenlign hele økonomien over den periode du forventer at bruge aktivet: likviditet, binding, service, skat/moms hvor relevant og usikkerhed om restværdi. Vælg ikke kun ud fra den laveste månedlige betaling. Beskriv hvilket problem leasing eller køb skal løse, og hvordan succes måles.
Hold en forventet salgsværdi ved køb adskilt fra sikre betalinger. Notér grundlaget, perioden og usikkerheden, og afprøv en lavere salgsværdi. Kontrollér i leasingaftalen, hvem der bærer restværdirisikoen, og om der er en restværdi- eller køberanvisningsforpligtelse. En leverandørs generelle beskrivelse erstatter ikke vilkårene i den konkrete aftale.
Sådan kontrollerer du om arbejdet skaber værdi
Definér hvad leasing eller køb skal forbedre, før du ændrer noget: tid, kapacitet, kvalitet, risiko, indtjening eller en anden konkret effekt. Vælg højst 2–4 målepunkter, og sammenlign med situationen før ændringen.
Notér også om resultatet kræver mere administration eller nye risici. En løsning er først bedre, når den samlede effekt er bedre – ikke bare fordi én måling går op.
Brug virksomhedens eksisterende oplysninger med periode, kilde og definition for samme udstyr og brug, og bevar grundlaget fra før ændringen. Notér andre ændringer, der kan påvirke resultatet, og medregn egen tid til aftaleafklaring og opfølgning. 2–4 målepunkter er et praktisk forslag, ikke et universelt krav. En før-efter-sammenligning beviser ikke årsagen til ændringen; lavere månedlig betaling beviser ikke samlet besparelse eller afkast.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om leasing eller køb?
Leasing eller køb bør vurderes ud fra virksomhedens konkrete behov, risiko, økonomi og administration. Det vigtigste er at sammenligne konsekvenserne på de samme kriterier i stedet for at vælge ud fra én enkelt fordel.
Hvornår bør leasing eller køb gennemgås igen?
Gennemgå leasing eller køb for begyndere igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Leasing eller køb for begyndere: det vigtigste at vide
- Sådan gør du leasing eller køb i praksis
- 5 fejl mange laver med leasing eller køb
- Leasing eller køb: en enkel tjekliste
Kilder og videre læsning
De konkrete rettelser er kildekontrolleret 11. oktober 2026 mod Virksomhedsguiden om likviditetsbudget, Nykredit Leasings egne beskrivelser af leasing og købekontrakt. Kontrollen dækker de læste afsnit. Leverandørbeskrivelsen er ikke en produktanbefaling eller en generel juridisk regel. Oversigter, scenarier og kontroloutputs er praktiske forslag; de godkender ikke en aftale, betalingsevne eller virksomhedens skatte-, moms- og regnskabsbehandling. Kontrollér aktuelle relevante primærkilder og konkrete vilkår før en væsentlig disposition.