
Kort svar: De typiske problemer med Leasing eller køb opstår, når et vigtigt trin bliver sprunget over, gjort for overfladisk eller ikke bliver fulgt op. Brug denne guide som en fejlfinding: find først hvor processen knækker, ret én ting ad gangen, og kontrollér derefter om resultatet faktisk blev bedre.
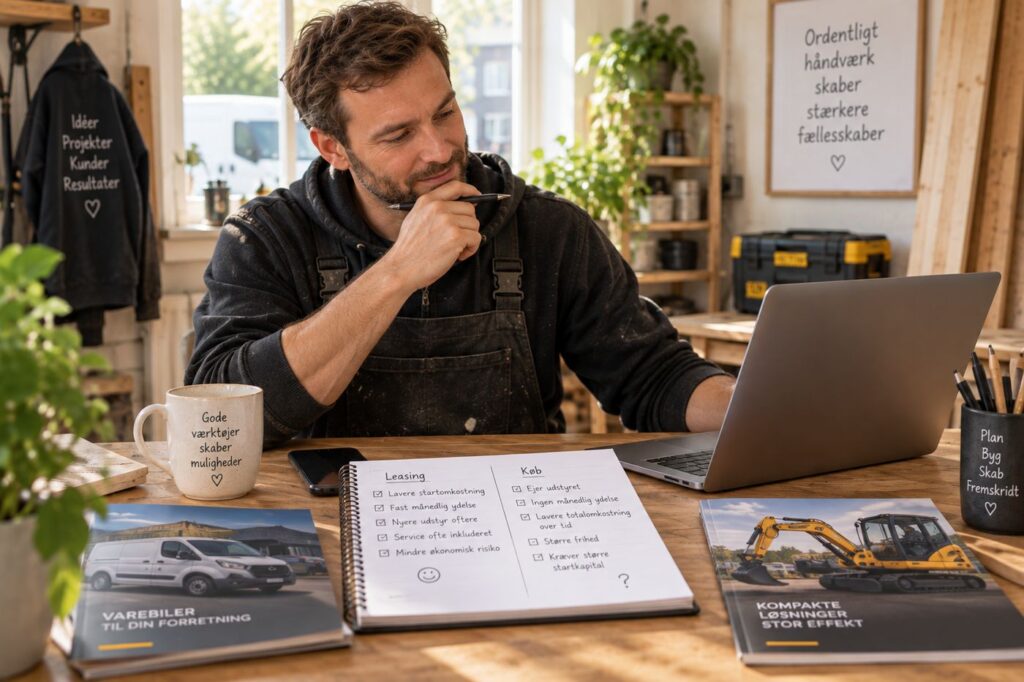
Det vigtigste i denne specialguide
- Sammenlign hele økonomien over den periode du forventer at bruge aktivet: likviditet, binding, service, skat/moms hvor relevant og usikkerhed om restværdi. Vælg ikke kun ud fra den laveste månedlige betaling.
- Tag udgangspunkt i hvornår pengene faktisk går ind og ud, ikke kun resultatet i regnskabet. Sæt en intern minimumsgrænse og aftal, hvilke handlinger der udløses, hvis bufferen nærmer sig den.
Hovedguide: Har du brug for grundforklaringen først, så læs Leasing eller køb for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “5 fejl mange laver med leasing eller køb”.
Fem fejl du konkret kan lede efter
Fejl 1: Trinnet “Se på totaløkonomi” bliver sprunget over eller gjort for overfladisk
Sammenlign hele økonomien over den periode du forventer at bruge aktivet: likviditet, binding, service, skat/moms hvor relevant og usikkerhed om restværdi. Vælg ikke kun ud fra den laveste månedlige betaling. Se på skat og moms separat fra kontantstrømmen. Sæt succeskriterier: Se på skat og moms separat fra kontantstrømmen.
Sådan retter du den: Gå tilbage til “Trinnet “Se på totaløkonomi” bliver sprunget over eller gjort for overfladisk”, definér hvilket output der mangler, og ret kun dette led først. Sammenlign derefter resultatet med udgangspunktet og se, om ændringen faktisk forbedrer den ønskede effekt.
Fejl 2: Trinnet “Vurder likviditetseffekt” bliver sprunget over eller gjort for overfladisk
Tag udgangspunkt i hvornår pengene faktisk går ind og ud, ikke kun resultatet i regnskabet. Sæt en intern minimumsgrænse og aftal, hvilke handlinger der udløses, hvis bufferen nærmer sig den. Beskriv hvilket problem leasing eller køb skal løse, og hvordan succes måles. At gøre leasing eller køb mere kompliceret end virksomhedens størrelse kræver.
Sådan retter du den: Gå tilbage til “Trinnet “Vurder likviditetseffekt” bliver sprunget over eller gjort for overfladisk”, definér hvilket output der mangler, og ret kun dette led først. Sammenlign derefter resultatet med udgangspunktet og se, om ændringen faktisk forbedrer den ønskede effekt.
Fejl 3: Trinnet “Tænk på binding og fleksibilitet” bliver sprunget over eller gjort for overfladisk
Sammenlign hele økonomien over den periode du forventer at bruge aktivet: likviditet, binding, service, skat/moms hvor relevant og usikkerhed om restværdi. Vælg ikke kun ud fra den laveste månedlige betaling. Beskriv hvilket problem leasing eller køb skal løse, og hvordan succes måles. Leasing eller køb bør vurderes ud fra virksomhedens konkrete behov, risiko, økonomi og administration.
Sådan retter du den: Gå tilbage til “Trinnet “Tænk på binding og fleksibilitet” bliver sprunget over eller gjort for overfladisk”, definér hvilket output der mangler, og ret kun dette led først. Sammenlign derefter resultatet med udgangspunktet og se, om ændringen faktisk forbedrer den ønskede effekt.
Fejl 4: Trinnet “Vurder restværdi” bliver sprunget over eller gjort for overfladisk
Sammenlign hele økonomien over den periode du forventer at bruge aktivet: likviditet, binding, service, skat/moms hvor relevant og usikkerhed om restværdi. Vælg ikke kun ud fra den laveste månedlige betaling. Beskriv hvilket problem leasing eller køb skal løse, og hvordan succes måles. At gøre leasing eller køb mere kompliceret end virksomhedens størrelse kræver.
Sådan retter du den: Gå tilbage til “Trinnet “Vurder restværdi” bliver sprunget over eller gjort for overfladisk”, definér hvilket output der mangler, og ret kun dette led først. Sammenlign derefter resultatet med udgangspunktet og se, om ændringen faktisk forbedrer den ønskede effekt.
Fejl 5: Trinnet “Forstå praktiske konsekvenser” bliver sprunget over eller gjort for overfladisk
Sådan retter du den: Gå tilbage til “Trinnet “Forstå praktiske konsekvenser” bliver sprunget over eller gjort for overfladisk”, definér hvilket output der mangler, og ret kun dette led først. Sammenlign derefter resultatet med udgangspunktet og se, om ændringen faktisk forbedrer den ønskede effekt.
Mini-audit: hvor er problemet?
| Kontrol | Hvis svaret er nej |
|---|---|
| Er “Se på totaløkonomi” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
| Er “Vurder likviditetseffekt” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
| Er “Tænk på binding og fleksibilitet” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
| Er “Vurder restværdi” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
| Er “Forstå praktiske konsekvenser” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
Sådan kontrollerer du om arbejdet skaber værdi
Definér hvad leasing eller køb skal forbedre, før du ændrer noget: tid, kapacitet, kvalitet, risiko, indtjening eller en anden konkret effekt. Vælg højst 2–4 målepunkter, og sammenlign med situationen før ændringen.
Notér også om resultatet kræver mere administration eller nye risici. En løsning er først bedre, når den samlede effekt er bedre – ikke bare fordi én måling går op.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om leasing eller køb?
Leasing eller køb bør vurderes ud fra virksomhedens konkrete behov, risiko, økonomi og administration. Det vigtigste er at sammenligne konsekvenserne på de samme kriterier i stedet for at vælge ud fra én enkelt fordel.
Hvornår bør leasing eller køb gennemgås igen?
Gennemgå leasing eller køb for begyndere igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Leasing eller køb for begyndere: det vigtigste at vide
- Sådan gør du leasing eller køb i praksis
- Leasing eller køb: en enkel tjekliste
- Hvornår giver leasing eller køb mening – og hvornår gør det ikke?
Kilder og videre læsning
Faktagrundlag senest gennemgået 2026-09-07. Kontrollér altid tidsfølsomme regler, satser og platformvilkår i den aktuelle primærkilde før en væsentlig beslutning.