
Kort svar: Brug denne tjekliste til Ansættelsestidspunkt som en arbejds- og kvalitetskontrol. Den er lavet til at blive brugt før, under og efter opgaven, så du kan se, hvad der mangler, hvem der skal gøre noget, og hvornår du er klar til at gå videre.
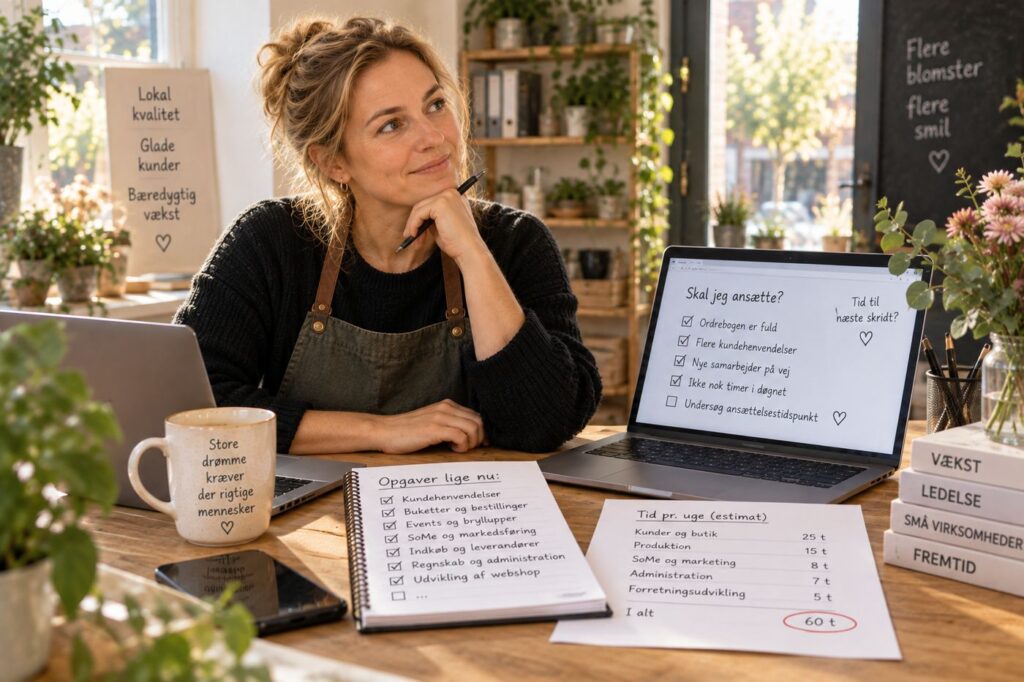
Det vigtigste i denne specialguide
- Dokumentér hvilket kapacitetsproblem ansættelsen skal løse, og regn på den samlede omkostning inklusive ledelsestid, udstyr og oplæring. Definér rollen og de første mål før rekrutteringen starter.
Hovedguide: Har du brug for grundforklaringen først, så læs Ansættelsestidspunkt for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “Ansættelsestidspunkt: en enkel tjekliste”.
Sådan bruger du checklisten
Brug tjeklisten til “Ansættelsestidspunkt: en enkel tjekliste” som et arbejdsdokument, ikke som pynt. Sæt først flueben, når punktet er afklaret og outputtet kan findes igen. Er et punkt ikke relevant i din situation, notér kort hvorfor, så en senere gennemgang kan se forskellen på “ikke relevant” og “glemt”. Den praktiske relevansvurdering giver ikke adgang til at fravælge regler eller forpligtelser, der gælder for virksomheden.
Checklistens vigtigste punkter
- ☐ Bevis behovet før dit ansættelsestidspunkt
Før du fastsætter dit ansættelsestidspunkt, skal du være sikker på, at behovet er reelt. Gem en opgaveliste med hyppighed, tidsbehov og kompetencer fra eksisterende opgaver og aftaler. Markér usikre forventninger og behov nu og på længere sigt. Sammenlign med omprioritering eller ekstern hjælp; stabilt behov er et praktisk kriterium, ikke en universel rentabilitetsgrænse. - ☐ Regn på totalomkostning ved ansættelse
Når du har ansatte, skal du blandt andet have styr på arbejdsgiverregistrering og lønindberetning. Gem et løn- og likviditetsbudget med konkrete vilkår og udgifter for rollen, arbejdsplads og udstyr samt eget tidsbehov til rekruttering, ledelse og oplæring. Placér udgifter og forventede kundebetalinger i relevante betalingsperioder, og kontrollér også lavere aktivitet eller forsinket betaling. Markér uafklarede poster; brug egne beløb frem for en fast lønprocent. - ☐ Definér rollen klart
En klart defineret rolle gør det lettere at afklare opgaver og forventninger, men garanterer ikke hurtigere målbar værdi. Det kan handle om at styrke salg, udvikle nye produkter eller hente tilskud. Gem en rollebeskrivelse med opgaver, kompetencer, ansvar og forventede resultater. Afklar dine egne fortsatte opgaver og samarbejdet med medarbejderen. Rollebeskrivelsen og budgettet erstatter ikke afklaringen af relevante ansættelsesvilkår og arbejdsgiverforpligtelser. - ☐ Forbered onboarding til det valgte ansættelsestidspunkt
Planlagt oplæring og tydelige forventninger understøtter en god start. Tænk over introduktionen, allerede når du formulerer rollen og stillingsopslaget. Gem en introduktionsplan med ansvarlig for oplæring og løbende instruktion, opgaver i passende rækkefølge og datoer for feedback fra begge parter. Afsæt lederens og kollegernes tid, og fordel introduktionen, så medarbejderen ikke overvældes. Efter start følges der op på faktisk gennemført oplæring; planen er ikke udførelsesbevis. - ☐ Mål om ansættelsen løser det rigtige problem
Sæt derfor realistiske forventninger til processen og mål løbende, om ansættelsen lever op til formålet. Vælg en opfølgningsperiode og brug eksisterende oplysninger om kapacitetsproblemet, opgavernes kvalitet og eget tidsforbrug. Gem definitioner, periode og kilde for samme type opgaver, og bevar udgangspunktet. Notér andre ændringer, før du vælger næste handling; før/efter er ikke i sig selv årsagsbevis.
Før du afslutter
- ☐ Jeg kan finde opgavelisten og grundlaget for punktet bevis behovet før dit ansættelsestidspunkt.
- ☐ Jeg kan finde budget, betalingsperioder og uafklarede poster for punktet regn på totalomkostning ved ansættelse.
- ☐ Jeg kan finde rollebeskrivelsen og opgavefordelingen for punktet definér rollen klart.
- ☐ Jeg kan finde introduktionsplanens ansvar, tidsbehov og feedbackdatoer for punktet forbered onboarding til det valgte ansættelsestidspunkt.
- ☐ Jeg kan finde målegrundlaget, det bevarede udgangspunkt og næste beslutning med revurderingsdato for punktet mål om ansættelsen løser det rigtige problem.
Eksempel på en arbejdsgang
Eksempel: En mindre virksomhed står over for en beslutning om ansættelsestidspunkt. Den starter med det første kontrolpunkt i guiden og går derefter videre til de næste forudsætninger én for én. Beslutningen gemmes sammen med kilden og de tal eller dokumenter, der blev brugt. Eksemplet er en arbejdsgang – ikke en påstand om, at samme løsning passer til alle virksomheder.
Sådan kontrollerer du om arbejdet skaber værdi
Definér hvad Ansættelsestidspunkt skal forbedre, før du ændrer noget: tid, kapacitet, kvalitet, risiko, indtjening eller en anden konkret effekt. Vælg fx 2–4 relevante målepunkter fra eksisterende oplysninger, og gem periode, kilde og definitioner for samme type opgaver før og efter. Antallet er et praktisk forslag, ikke en fast regel. Bevar udgangspunktet og notér andre ændringer; sammenligningen er ikke i sig selv årsagsbevis.
Notér også om resultatet kræver mere administration eller nye risici. En løsning er først bedre, når den samlede effekt er bedre – ikke bare fordi én måling går op. Medregn også løbende lønudgifter og eget tidsforbrug til ledelse, oplæring og vedligeholdelse af arbejdsgangen. Frigjort tid er ikke automatisk realiseret indtjening; brug virksomhedens eget grundlag og markér usikkerhed.
Ofte stillede spørgsmål
Hvornår er det rigtige ansættelsestidspunkt for den første medarbejder?
Det rette tidspunkt er, når dit behov er dokumenteret over tid, fx hvis du ofte afviser ordrer. Der findes ingen fast omsætningsgrænse, men beslutningen skal bygge på din likviditet og en tydelig rolle. Læs mere hos Virksomhedsguiden for uddybende hjælp. Et solidt likviditetsbudget er ofte dit bedste styringsredskab.
Hvad koster en medarbejder i praksis ud over selve lønnen?
Lav beregningen ud fra de konkrete vilkår og udgifter for rollen. Afklar relevante poster som ferie, pension, ATP, forsikring, arbejdsplads og udstyr; et generelt tillæg på 30–40 procent kan ikke erstatte dit eget budget. Husk også at medregne den tid, du selv skal bruge på oplæring og rekruttering , og prøv eventuelt vores beregner til medarbejderomkostninger .
Skal jeg ansætte på fuldtid, eller udskyde mit ansættelsestidspunkt med en freelancer?
Du behøver ikke starte med en fuldtidsansat. En deltidsansat eller en timelønnet er gode måder at teste et mindre, men stabilt behov . En freelancer kan være relevant til afgrænsede opgaver, men husk at du stadig kan have arbejdsgiveransvar, hvis samarbejdet fungerer som en almindelig ansættelse.
Hvornår skal jeg registrere mig som arbejdsgiver?
Start med arbejdsgiverregistreringen på Virk. Før løn kan indberettes, skal registreringen og adgang til eIndkomst være på plads. Registreringen alene sikrer ikke korrekt lønhåndtering: ved lønudbetaling skal du også indeholde, indberette og indbetale A-skat og AM-bidrag. Afklar andre relevante forpligtelser særskilt. Du kan finde en praktisk trin-for-trin guide hos SKAT om din første medarbejder .
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Ansættelsestidspunkt for begyndere: det vigtigste at vide
- Sådan gør du ansættelsestidspunkt i praksis
- 5 fejl mange laver med ansættelsestidspunkt
- Hvornår giver ansættelsestidspunkt mening – og hvornår gør det ikke?
Kilder og videre læsning
- SKAT om din første medarbejder
- Skattestyrelsens overblik over ansatte og løn
- Virk.dk’s vejledning til ansættelse
De konkrete rettelser er kildekontrolleret 10. oktober 2026 mod Virksomhedsguiden: overvejelser før første medarbejder, Arbejdstilsynet: onboarding og de afgrænsede afsnit om registrering og lønpligter i Skattestyrelsens eksisterende kildelink ovenfor. Opgaveliste, budgetkontrol, dokumentation og målepunkter er praktiske forslag, ikke faste tærskler eller resultatgarantier. Kontrollen dækker de læste afsnit, ikke alle ansættelsesregler eller aktuelle satser. Kontrollér relevante aktuelle primærkilder før en væsentlig disposition.