
Kort svar: Vurdér valget mellem outsourcing og ansættelse, når virksomheden har en konkret opgave, som de nuværende kompetencer eller den tilgængelige tid ikke dækker. Sammenlign behovets hyppighed, samlet omkostning, egen ledelsestid, fleksibilitet og intern viden på samme opgave. Denne guide hjælper dig med at prioritere vurderingen eller vælge en enklere løsning på grundlag af egne forhold.
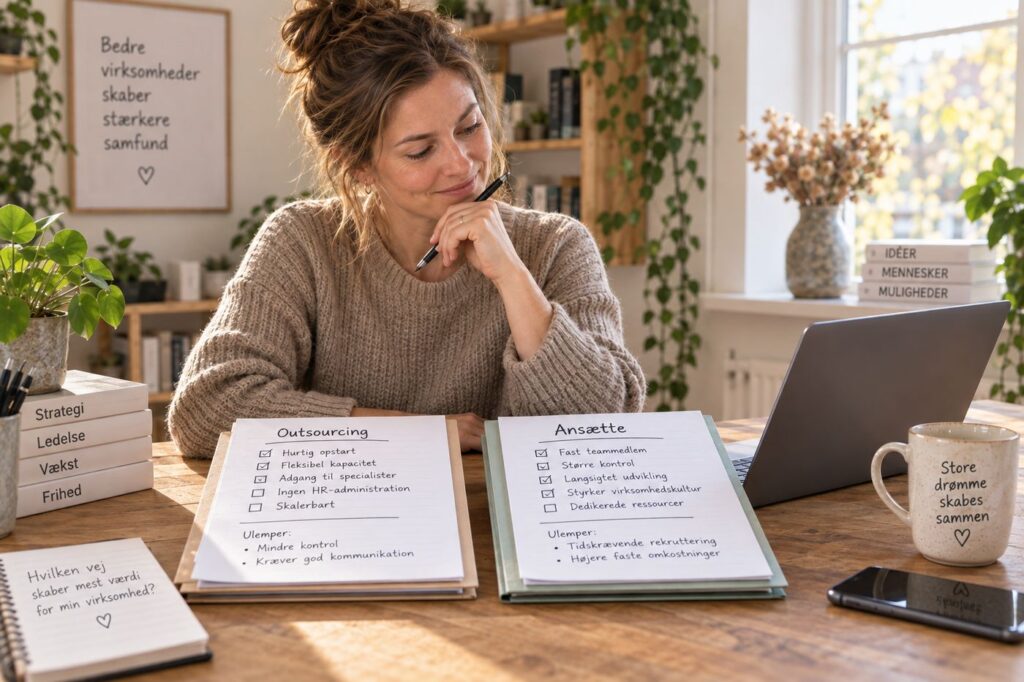
Det vigtigste i denne specialguide
- Sammenlign behovets stabilitet, totalomkostning, ledelsestid, fleksibilitet og hvor vigtig intern viden er. Beslutningen bør tage udgangspunkt i opgaven, ikke i en generel præference for ansatte eller leverandører.
- Dokumentér hvilket kapacitetsproblem ansættelsen skal løse, og regn på den samlede omkostning inklusive ledelsestid, udstyr og oplæring. Definér rollen og de første mål før rekrutteringen starter.
Hovedguide: Har du brug for grundforklaringen først, så læs Outsource eller ansætte for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “Hvornår giver outsource eller ansætte mening – og hvornår gør det ikke?”.
Hvornår outsource eller ansætte giver mening
Når vurderingen bør prioriteres
Prioritér en afgrænset vurdering, hvis eksisterende opgaver eller aftaler viser gentagne leveringsproblemer, mangel på bestemte kompetencer eller utilstrækkelig tid. Beskriv én opgave med resultat og kvalitet, dokumenteret omfang og usikre forventninger på sigt. Undersøg relevante tilbud eller ansættelsesvilkår og om virksomheden har tid til koordinering, kontrol og oplæring. Stabilt behov er et vurderingspunkt, ikke en universel størrelses- eller rentabilitetsgrænse.
- Definér opgaven: Afgræns én opgave med forventet resultat, kvalitet, omfang, hyppighed og nødvendige kompetencer. Brug eksisterende opgaver og aftaler til at beskrive, hvad der skal løses nu, og hvad der er usikkert på sigt. Notér også, hvem der kan kontrollere leverancen.
- Se på stabilt behov: Skeln med eksisterende oplysninger mellem en enkelt opgave og tilbagevendende behov. Notér forventet tidsbehov og usikkerhed i en valgt periode, og vurder om omprioritering, en ekstern leverance eller deltid er relevant. Stabilitet er et praktisk vurderingspunkt, ikke en universel grænse for at ansætte.
- Sammenlign totalomkostning: Sammenlign samme opgave, kvalitet og periode med konkrete tilbud eller ansættelsesvilkår. Medregn egen tid til koordinering og kontrol, rekruttering, ledelse og oplæring samt relevante udgifter til arbejdsplads og udstyr. Placér udgifter og forventede indbetalinger i et likviditetsbudget, også ved lavere aktivitet eller forsinket betaling; lav timepris er ikke alene en økonomisk fordel.
- Tænk på fleksibilitet: Beskriv, hvordan den valgte løsning kan håndtere ændret omfang, frister og tilgængelighed på grundlag af de konkrete aftalevilkår. Notér afhængigheder og en revurderingsdato. Fleksibilitet skal vurderes for den konkrete løsning; hverken outsourcing eller ansættelse er altid bedst.
Når en enklere løsning kan være tilstrækkelig
Ved en enkelt opgave, beskedent tidsbehov eller usikkert fremtidigt omfang kan omprioritering af eksisterende arbejde, en afgrænset ekstern leverance eller deltid være muligheder. Sammenlign stadig kvalitet, samlet egen tid, konkrete udgifter, betalingsperioder og den viden, der skal blive i virksomheden; hverken outsourcing eller ansættelse er altid bedst. Gem begrundelsen og en revurderingsdato. Praktisk relevans giver ikke frit valg af skatte- eller ansættelsesregler: ved samarbejde med en person afhænger den skattemæssige klassifikation af de faktiske rammer og en samlet vurdering, og en faktura gør ikke alene en lønmodtager selvstændig. Afklar relevante forpligtelser før gennemførelse.
Eksempel på en arbejdsgang
Eksempel: En mindre virksomhed står over for en beslutning om outsource eller ansætte. Den starter med det første kontrolpunkt i guiden og går derefter videre til de næste forudsætninger én for én. Beslutningen gemmes sammen med kilden og de tal eller dokumenter, der blev brugt. Eksemplet er en arbejdsgang – ikke en påstand om, at samme løsning passer til alle virksomheder.
Sådan kontrollerer du om arbejdet skaber værdi
Definér hvad outsource eller ansætte skal forbedre, før du ændrer noget: tid, kapacitet, kvalitet, risiko, indtjening eller en anden konkret effekt. Vælg fx 2–4 målepunkter fra eksisterende oplysninger; antallet er et praktisk forslag. Gem periode, datakilde og definitioner, og sammenlign samme type opgave og kvalitet med det bevarede udgangspunkt. Notér andre ændringer og usikre forudsætninger; før/efter viser ikke alene, at løsningen skabte effekten.
Notér også om resultatet kræver mere administration eller nye risici. En løsning er først bedre, når den samlede effekt er bedre – ikke bare fordi én måling går op. Medregn egen tid og omkostninger til koordinering, kontrol, ledelse, oplæring og vedligeholdelse i vurderingen. Frigjort tid er ikke i sig selv realiseret indtægt.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om outsource eller ansætte?
Outsource eller ansætte bør vurderes ud fra virksomhedens konkrete behov, risiko, økonomi og administration. Det vigtigste er at sammenligne konsekvenserne på de samme kriterier i stedet for at vælge ud fra én enkelt fordel.
Hvornår bør outsource eller ansætte gennemgås igen?
Gennemgå outsource eller ansætte for begyndere igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Outsource eller ansætte for begyndere: det vigtigste at vide
- Sådan gør du outsource eller ansætte i praksis
- 5 fejl mange laver med outsource eller ansætte
- Outsource eller ansætte: en enkel tjekliste
Kilder og videre læsning
De konkrete rettelser er kildekontrolleret 10. oktober 2026 mod Virksomhedsguiden om interne og eksterne opgaver og første ansættelse, Arbejdstilsynet om onboarding, Skattestyrelsen om outsourcing og skattemæssig vurdering. Arbejdsobjekter og opfølgning er praktiske forslag. Kontrollen dækker de læste afsnit og giver ikke en individuel vurdering af skatte-, ansættelses-, data- eller aftaleforhold. Kontrollér relevante aktuelle primærkilder før en væsentlig disposition.