
Kort svar: Vurder samarbejdsformen ud fra de faktiske arbejdsforhold. Den skattemæssige status er ikke et frit valg efter virksomhedens ønskede løsning; de relevante ansættelsesretlige regler skal også vurderes særskilt.
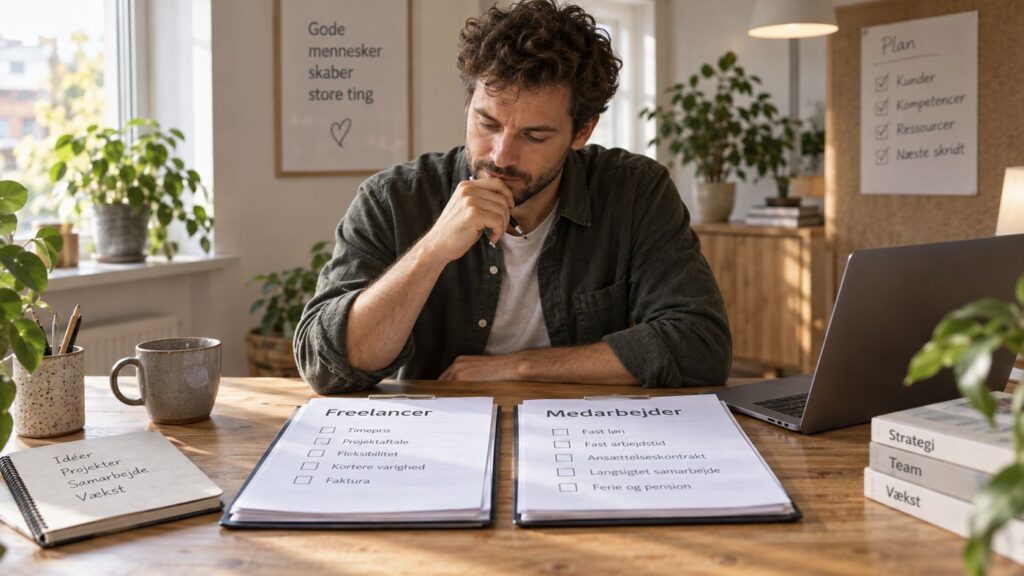
Det vigtigste i denne specialguide
- Vurder den faktiske måde arbejdet organiseres på: instruktion, økonomisk risiko, flere kunder, udstyr og integration i virksomheden. Et kontraktnavn kan ikke alene afgøre, hvordan relationen skal behandles.
Hovedguide: Har du brug for grundforklaringen først, så læs Freelancer eller medarbejder for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “Freelancer eller medarbejder: vurder samarbejdsformen”.
Sådan vurderer du samarbejdsformen
- Se på den reelle relation: Vurder den faktiske måde arbejdet organiseres på: instruktion, økonomisk risiko, flere kunder, udstyr og integration i virksomheden. Et kontraktnavn kan ikke alene afgøre, hvordan relationen skal behandles. Beskriv hvem der bestemmer arbejdsformen, og hvem der bærer risikoen for opgaven.
- Vurder instruktion og risiko: Vurder den faktiske måde arbejdet organiseres på: instruktion, økonomisk risiko, flere kunder, udstyr og integration i virksomheden. Et kontraktnavn kan ikke alene afgøre, hvordan relationen skal behandles. Se på hvem der styrer arbejdet, og hvem der afholder omkostningerne. Vurder forholdene samlet.
- Se på afhængighed: Vurder den faktiske måde arbejdet organiseres på: instruktion, økonomisk risiko, flere kunder, udstyr og integration i virksomheden. Et kontraktnavn kan ikke alene afgøre, hvordan relationen skal behandles. Undersøg om personen hovedsageligt arbejder for én kunde, og om samarbejdet er løbende. Det indgår i den skattemæssige helhedsvurdering; ét forhold afgør ikke status alene.
- Undgå kreative omveje: Vurder den faktiske måde arbejdet organiseres på: instruktion, økonomisk risiko, flere kunder, udstyr og integration i virksomheden. Et kontraktnavn kan ikke alene afgøre, hvordan relationen skal behandles. En faktura eller et andet kontraktnavn gør ikke i sig selv et lønmodtagerforhold til selvstændig virksomhed.
Sådan kontrollerer du om arbejdet skaber værdi
Når du bruger “Freelancer eller medarbejder: vurder samarbejdsformen”, skal kontrollen knyttes til det konkrete output guiden lover. Sammenlign resultatet med udgangspunktet før ændringen, og dokumentér hvad der faktisk blev bedre. Hvis vurderingen af samarbejdsformen berører regler, satser eller frister, skal faktagrundlaget genkontrolleres, når forudsætningerne ændrer sig.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om freelancer eller medarbejder?
Den skattemæssige status afhænger af relationens faktiske forhold, ikke af hvilken løsning virksomheden helst vil vælge. Vurder også de relevante ansættelsesretlige regler særskilt.
Hvornår bør freelancer eller medarbejder gennemgås igen?
Gennemgå vurderingen af samarbejdsformen igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Freelancer eller medarbejder for begyndere: det vigtigste at vide
- Sådan gør du freelancer eller medarbejder i praksis
- 5 fejl mange laver med freelancer eller medarbejder
- Freelancer eller medarbejder: en enkel tjekliste
- Freelancer eller medarbejder? Se på den reelle relation
Kilder og videre læsning
- Skattestyrelsen – Skat af egen virksomhed
- Skattestyrelsen – Forskud og løbende skat
- Virk
- Virk – Ansatte
- Arbejdstilsynet
- Retsinformation – Ansættelsesbeviser og arbejdsvilkår
- Skattestyrelsen – Afklar virksomhedens skatteforhold
- Den juridiske vejledning – Afgrænsning over for lønmodtagere
Klassifikationsgrundlaget og de praktiske kontrolpunkter er gennemgået 2026-10-09. Kontrollér altid tidsfølsomme regler, satser og platformvilkår i den aktuelle primærkilde før en væsentlig beslutning.