
Kort svar: Start med finansieringsbehovet: beløb, formål, tidspunkt og hvor længe kapitalen skal være til rådighed. Skeln mellem gæld, egenkapital og finansiering via drift; de påvirker kontrol, risiko og tilbagebetaling forskelligt.
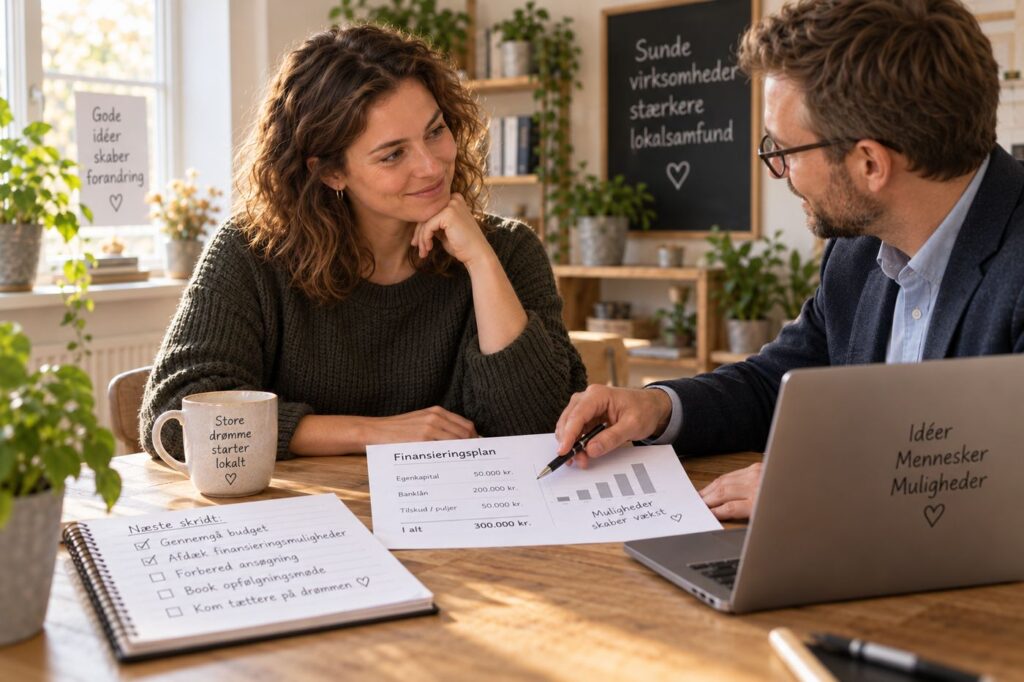
Finansiering betyder her at skaffe penge til virksomhedens drift eller udvikling. Behovet handler både om beløbet og om, hvornår pengene skal være til rådighed.
Hvad du bør afklare først
- Start med finansieringsbehovet: beløb, formål, tidspunkt og hvor længe kapitalen skal være til rådighed.
- Skeln mellem gæld, egenkapital og finansiering via drift; de påvirker kontrol, risiko og tilbagebetaling forskelligt.
- Sammenlign rente, gebyrer, sikkerhed, garantier, ejerandel og øvrige vilkår – ikke kun det beløb du kan få.
- Dokumentér et realistisk budget og et likviditetsscenarie, der viser hvordan kapitalen skal bringe virksomheden frem til næste milepæl.
- Vælg en finansieringsform, som virksomheden kan bære i et presset scenarie – ikke kun i budgettets bedste udfald.
Arbejdsgangen i praksis
- Afklar grundlaget: Start med finansieringsbehovet: beløb, formål, tidspunkt og hvor længe kapitalen skal være til rådighed. Lav en behovsoversigt ud fra eksisterende opgaver, aftaler og budgetter: angiv formål, beløb, forventet betalingsperiode og hvor længe pengene skal række. Notér kilden til tallene og usikre forventninger; indtjening og kundebetalinger falder ikke nødvendigvis i samme periode.
- Kontrollér forudsætningen: Skeln mellem gæld, egenkapital og finansiering via drift; de påvirker kontrol, risiko og tilbagebetaling forskelligt. Opdel de relevante muligheder i lån, egenkapital og penge fra den eksisterende drift. Notér for hver mulighed, hvilke penge der faktisk er til rådighed, hvornår de kan bruges, og hvilke forhold om tilbagebetaling eller ejerskab der skal afklares. Tæl ikke samme midler med flere gange; en mulighed i oversigten er ikke godkendt finansiering.
- Træf den konkrete beslutning: Sammenlign rente, gebyrer, sikkerhed, garantier, ejerandel og øvrige vilkår – ikke kun det beløb du kan få. Sammenlign konkrete tilbud eller dokumenterede vilkår for samme finansieringsbehov og periode. Gem betalingsplan, samlede kendte omkostninger og de relevante vilkår fra listen ovenfor, og markér manglende oplysninger. Begrund valget ud fra eget budget og risiko; en lav rente eller et stort beløb gør ikke alene løsningen egnet.
- Dokumentér og følg op: Dokumentér et realistisk budget og et likviditetsscenarie, der viser hvordan kapitalen skal bringe virksomheden frem til næste milepæl. Gem et driftsbudget med forventede indtægter og udgifter samt et likviditetsbudget med ind- og udbetalinger i deres forventede betalingsperioder. Medtag relevante investeringer, finansielle omkostninger samt betalinger til ejere og skat. Afprøv også et konkret scenarie med lavere aktivitet eller forsinkede kundebetalinger, og notér hvor der mangler penge, hvilke forudsætninger der skal afklares og hvornår budgettet skal følges op. Scenariet er et praktisk forslag, ikke en universel grænse for forsvarlig finansiering eller bevis for faktisk betaling, afkast eller finansieringsgodkendelse.
Et konkret eksempel på beslutningsprocessen
Eksempel: En mindre virksomhed står over for en beslutning om finansiering. Den starter med det første kontrolpunkt i guiden og går derefter videre til de næste forudsætninger én for én. Beslutningen gemmes sammen med kilden og de tal eller dokumenter, der blev brugt. Eksemplet er en arbejdsgang – ikke en påstand om, at samme løsning passer til alle virksomheder.
Typiske faldgruber
- At kopiere en anden virksomheds måde at håndtere finansiering på uden at kontrollere om forudsætningerne er de samme.
- At træffe beslutningen på et upræcist tal eller en sekundær kilde, når der findes en aktuel primærkilde.
- At gøre processen så tung, at den ikke bliver brugt i den daglige drift.
Tjekliste før du går videre
- ☐ Start med finansieringsbehovet: beløb, formål, tidspunkt og hvor længe kapitalen skal være til rådighed.
- ☐ Skeln mellem gæld, egenkapital og finansiering via drift; de påvirker kontrol, risiko og tilbagebetaling forskelligt.
- ☐ Sammenlign rente, gebyrer, sikkerhed, garantier, ejerandel og øvrige vilkår – ikke kun det beløb du kan få.
- ☐ Dokumentér et realistisk budget og et likviditetsscenarie, der viser hvordan kapitalen skal bringe virksomheden frem til næste milepæl.
- ☐ Vælg en finansieringsform, som virksomheden kan bære i et presset scenarie – ikke kun i budgettets bedste udfald.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om finansiering?
Finansiering bør vurderes ud fra den konkrete forretningsudfordring og den effekt virksomheden ønsker. Sammenlign alternativer, omkostning, risiko og intern kapacitet før løsningen skaleres.
Hvornår bør finansiering gennemgås igen?
Gennemgå finansiering for begyndere igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Gå videre med emnet
Brug de specialiserede guides nedenfor, når du vil arbejde videre med en bestemt vinkel i praksis.
- Sådan gør du finansiering i praksis
- 5 fejl mange laver med finansiering
- Finansiering: en enkel tjekliste
- Hvornår giver finansiering mening – og hvornår gør det ikke?
- Investor eller banklån? Sådan sammenligner du kapital
Kilder og videre læsning
De konkrete rettelser er kildekontrolleret 10. oktober 2026 mod Virksomhedsguiden om finansiering af drift og udvikling, Virksomhedsguiden om likviditetsbudget. Behovsoversigt, sammenligning og scenarie er praktiske forslag. Kontrollen dækker de læste afsnit og er ikke en individuel vurdering af finansiering, aftaler, skatteforhold eller støtteordninger. Kontrollér aktuelle relevante primærkilder og konkrete vilkår før en væsentlig disposition.