
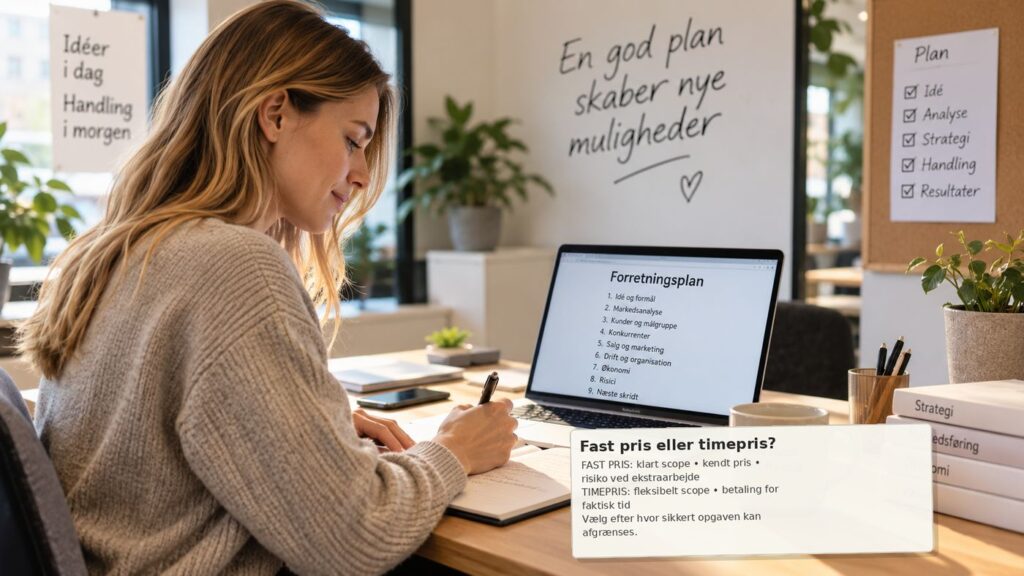
Kort svar: Fast pris passer bedst, når leverancen og ændringshåndteringen kan afgrænses tydeligt. Timepris reducerer leverandørens risiko ved uklar scope, men giver kunden mindre budgetsikkerhed.
Det skal du konkret have styr på
- Fast pris passer bedst, når leverancen og ændringshåndteringen kan afgrænses tydeligt.
- Timepris reducerer leverandørens risiko ved uklar scope, men giver kunden mindre budgetsikkerhed.
- Beregn en fast pris ud fra realistisk tidsforbrug, ikke kun den forventede ‘bedste’ leveringstid.
- Beskriv hvad der er med, hvad der ikke er med, og hvordan ekstraarbejde godkendes.
- Overvej en hybrid: fast pris på en standardiseret kerne og time-/projektpris på ændringer.
- Mål lønsomheden efter levering, så erfaringen bliver indregnet i næste pris.
En praktisk rækkefølge
- Afklar grundlaget: Fast pris passer bedst, når leverancen og ændringshåndteringen kan afgrænses tydeligt.
- Kontrollér forudsætningen: Timepris reducerer leverandørens risiko ved uklar scope, men giver kunden mindre budgetsikkerhed.
- Træf den konkrete beslutning: Beregn en fast pris ud fra realistisk tidsforbrug, ikke kun den forventede ‘bedste’ leveringstid.
- Dokumentér og følg op: Beskriv hvad der er med, hvad der ikke er med, og hvordan ekstraarbejde godkendes.
Et konkret eksempel på beslutningsprocessen
Tænkt regneeksempel: En konsulent tilbyder en afgrænset opgave til en fast pris på 16.000 kr. ekskl. moms. Det samlede tidsestimat er 20 timer, så prisen svarer til 800 kr. pr. arbejdstime. Bruger konsulenten i stedet 24 timer på samme leverance uden at ændre prisen, falder beløbet til cirka 667 kr. pr. time. Det er omsætning pr. arbejdstime før omkostninger, ikke overskud.
Hvis opgavens omfang endnu er uklart, kan en første afklaringsfase afregnet efter tid være et alternativ til straks at fastlåse hele prisen. Aftal hvilke aktiviteter fasen omfatter, og hvordan kunden får overblik over forbruget. Når leverancen er afgrænset, kan parterne tage stilling til en fast pris for næste fase. Ved nye kundeønsker viser guiden Scope creep: styr ekstraarbejde i fastprisopgaver, hvordan ændringen kan beskrives og vurderes, før arbejdet fortsætter.
Typiske faldgruber
- At behandle fast pris eller timepris? sådan vælger servicevirksomheden som en standardløsning uden at koble den til virksomhedens konkrete forhold.
- At springe dokumentationen over og først forsøge at genskabe beslutningsgrundlaget, når der opstår et problem.
- At bruge gamle satser, vilkår eller regler på et område, hvor primærkilden kan have ændret sig.
Tjekliste før du går videre
- ☐ Fast pris passer bedst, når leverancen og ændringshåndteringen kan afgrænses tydeligt.
- ☐ Timepris reducerer leverandørens risiko ved uklar scope, men giver kunden mindre budgetsikkerhed.
- ☐ Beregn en fast pris ud fra realistisk tidsforbrug, ikke kun den forventede ‘bedste’ leveringstid.
- ☐ Beskriv hvad der er med, hvad der ikke er med, og hvordan ekstraarbejde godkendes.
- ☐ Overvej en hybrid: fast pris på en standardiseret kerne og time-/projektpris på ændringer.
- ☐ Mål lønsomheden efter levering, så erfaringen bliver indregnet i næste pris.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om fast pris eller timepris? sådan vælger servicevirksomheden?
Fast pris eller timepris? Sådan vælger servicevirksomheden bør vurderes ud fra virksomhedens konkrete behov, risiko, økonomi og administration. Det vigtigste er at sammenligne konsekvenserne på de samme kriterier i stedet for at vælge ud fra én enkelt fordel.
Hvornår bør fast pris eller timepris? sådan vælger servicevirksomheden gennemgås igen?
Gennemgå fast pris eller timepris? sådan vælger servicevirksomheden igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Læs videre om samme emne
Her er de nærmeste guider, hvis du vil gå et niveau videre i samme emne.
- Salgsstrategi for begyndere: Fra første kontakt til fast kunde
- Prisfastsættelse: Sådan finder du en pris, virksomheden kan leve af
- Prisberegning: Sådan sætter du pris på produkt eller time
Kilder og videre læsning
Senest redaktionelt gennemgået og kildekontrolleret 7. september 2026. Artiklen er generel information og erstatter ikke konkret regnskabs- eller skatterådgivning. Satser, frister og særregler skal kontrolleres for den konkrete virksomhed.