
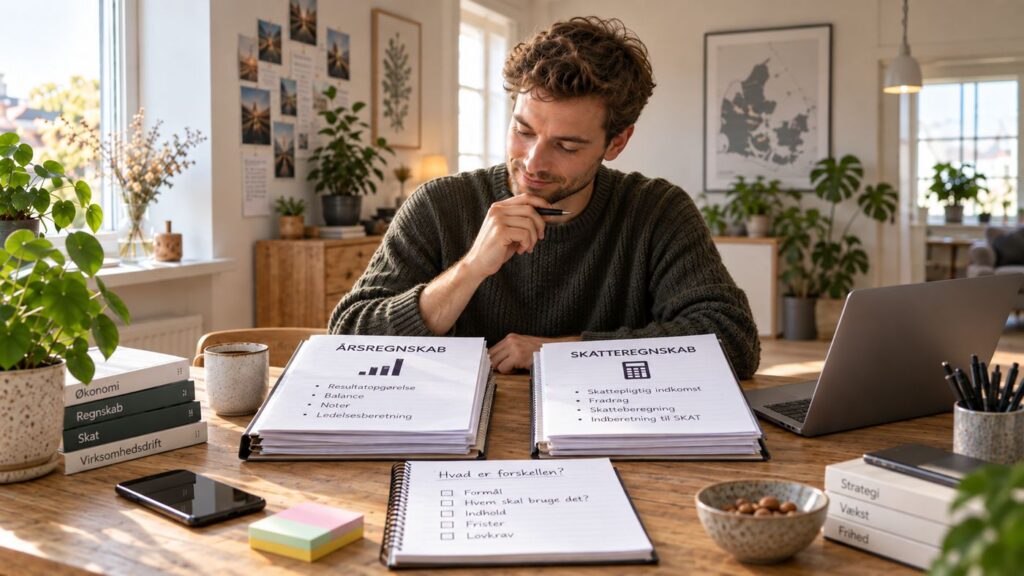
Kort svar: Årsregnskabet viser virksomhedens resultat og balance for året; selskaber som ApS og A/S indberetter det som en årsrapport til Erhvervsstyrelsen. Skatteregnskabet er grundlaget for det skattepligtige resultat, der oplyses til Skattestyrelsen – for personligt ejede virksomheder er det typisk det regnskab, ejeren selv udarbejder. Momsregnskabet opgør salgsmoms og købsmoms for hver momsperiode: Er salgsmomsen størst, betales forskellen; er købsmomsen størst, får virksomheden penge tilbage.
Hvad denne guide fokuserer på
Denne guide går videre end grundforklaringen i Årsregnskab, skatteregnskab og årsrapport: Hvad er forskellen?. Her er fokus på Årsregnskab, skatteregnskab og momsregnskab: Den enkle forskel: hvad du konkret skal tage stilling til, hvordan du gennemfører arbejdet, og hvilke kontrolpunkter der viser, om beslutningen holder i praksis.
Tjekliste før du går videre
- Jeg har taget konkret stilling til: årsregnskab.
- Jeg har taget konkret stilling til: skatteregnskab.
- Jeg har taget konkret stilling til: momsregnskab.
- Jeg har taget konkret stilling til: hvem skal lave hvad.
- Jeg har taget konkret stilling til: frister og dokumentation.
Praktiske kontrolpunkter
- Årsregnskab: For årsregnskab, skatteregnskab og årsrapport er det sjældent nok at se på ét slutbeløb.
- Skatteregnskab: For årsregnskab, skatteregnskab og årsrapport er det sjældent nok at se på ét slutbeløb.
- Momsregnskab: For årsregnskab, skatteregnskab og årsrapport er det sjældent nok at se på ét slutbeløb.
- Hvem skal lave hvad: Aftal, hvem der bogfører løbende, hvem der indberetter moms, og hvem der udarbejder skatteregnskab og eventuel årsrapport – fx ejeren selv, en bogholder eller en revisor.
- Frister og dokumentation: Momsindberetning, skattepligtigt resultat og en eventuel årsrapport har hver deres frister. Find de aktuelle frister for din virksomhed hos Skattestyrelsen og Erhvervsstyrelsen, og gem bilag og afstemninger, der underbygger tallene.
Sådan vurderer du om løsningen virker
Definér på forhånd, hvad et korrekt resultat for “Årsregnskab, skatteregnskab og momsregnskab: Den enkle forskel” er. Det kan være et lukket kontrolpunkt, en frist der er overholdt, en afstemning uden difference eller en dokumenteret beslutning. Hvis vurderingen bygger på regler eller satser, gem også den aktuelle primærkilde.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om årsregnskab, skatteregnskab og årsrapport?
Årsregnskab, skatteregnskab og årsrapport bør vurderes ud fra virksomhedens konkrete behov, risiko, økonomi og administration. Det vigtigste er at sammenligne konsekvenserne på de samme kriterier i stedet for at vælge ud fra én enkelt fordel.
Hvornår bør årsregnskab, skatteregnskab og årsrapport gennemgås igen?
Gennemgå årsregnskab, skatteregnskab og årsrapport igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
Kilder og videre læsning
- Skattestyrelsen
- Virk
- Erhvervsstyrelsen – Bogføringsloven
- Erhvervsstyrelsen – Digital bogføring
- Erhvervsstyrelsen
Faktagrundlag senest gennemgået 2026-09-07. Kontrollér altid tidsfølsomme regler, satser og platformvilkår i den aktuelle primærkilde før en væsentlig beslutning.