
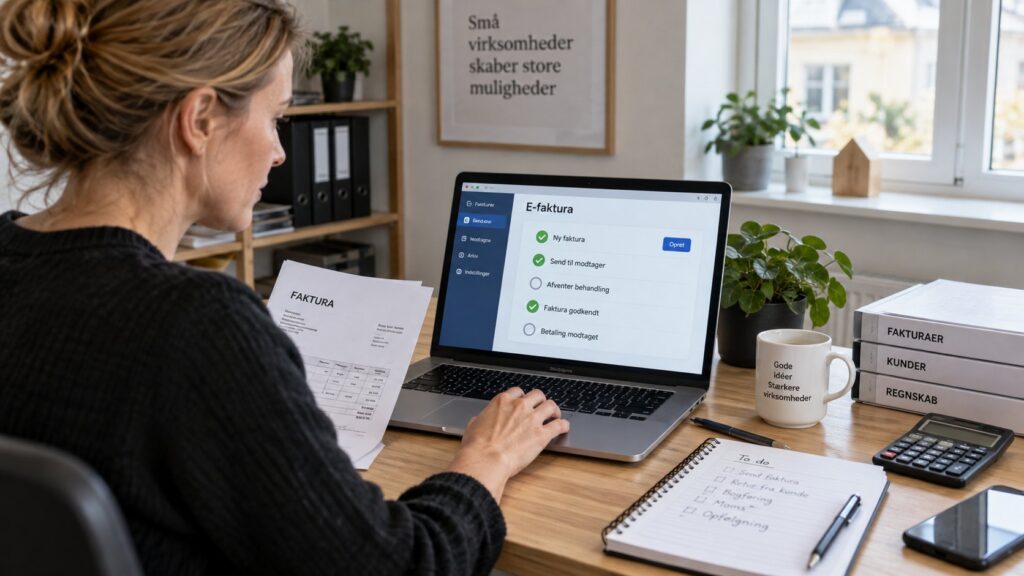
Kort svar: En e-faktura er en struktureret elektronisk faktura, hvor oplysninger kan behandles maskinelt; en PDF sendt på mail er ikke i sig selv det samme. Ved fakturering til offentlige myndigheder bruges de offentlige e-faktureringskanaler og modtagerens EAN/GLN-oplysninger efter de gældende krav.
Det centrale i praksis
- En e-faktura er en struktureret elektronisk faktura, hvor oplysninger kan behandles maskinelt; en PDF sendt på mail er ikke i sig selv det samme.
- Ved fakturering til offentlige myndigheder bruges de offentlige e-faktureringskanaler og modtagerens EAN/GLN-oplysninger efter de gældende krav.
- NemHandel er den danske infrastruktur til udveksling af strukturerede forretningsdokumenter og kan understøttes direkte eller gennem virksomhedens systemleverandør.
- Kontrollér at fakturasystemet kan sende det format og de referencefelter kunden kræver.
- Bogføringssystem og e-fakturering bør hænge sammen, så status, moms og betaling kan afstemmes uden manuel dobbeltregistrering.
- Test med en rigtig modtager før du gør processen til standard for alle kunder.
Fra afklaring til handling
- Afklar grundlaget: En e-faktura er en struktureret elektronisk faktura, hvor oplysninger kan behandles maskinelt; en PDF sendt på mail er ikke i sig selv det samme.
- Kontrollér forudsætningen: Ved fakturering til offentlige myndigheder bruges de offentlige e-faktureringskanaler og modtagerens EAN/GLN-oplysninger efter de gældende krav.
- Træf den konkrete beslutning: NemHandel er den danske infrastruktur til udveksling af strukturerede forretningsdokumenter og kan understøttes direkte eller gennem virksomhedens systemleverandør.
- Dokumentér og følg op: Kontrollér at fakturasystemet kan sende det format og de referencefelter kunden kræver.
Et konkret eksempel på beslutningsprocessen
Eksempel: En mindre virksomhed står over for en beslutning om e-faktura. Den starter med det første kontrolpunkt i guiden og går derefter videre til de næste forudsætninger én for én. Beslutningen gemmes sammen med kilden og de tal eller dokumenter, der blev brugt. Eksemplet er en arbejdsgang – ikke en påstand om, at samme løsning passer til alle virksomheder.
Typiske faldgruber
- At arbejde med e-faktura uden et klart formål og et synligt næste skridt.
- At blande lovkrav, praktiske anbefalinger og virksomhedens egne præferencer sammen.
- At vente med opfølgning til årsafslutningen eller næste problem opstår.
Tjekliste før du går videre
- ☐ En e-faktura er en struktureret elektronisk faktura, hvor oplysninger kan behandles maskinelt; en PDF sendt på mail er ikke i sig selv det samme.
- ☐ Ved fakturering til offentlige myndigheder bruges de offentlige e-faktureringskanaler og modtagerens EAN/GLN-oplysninger efter de gældende krav.
- ☐ NemHandel er den danske infrastruktur til udveksling af strukturerede forretningsdokumenter og kan understøttes direkte eller gennem virksomhedens systemleverandør.
- ☐ Kontrollér at fakturasystemet kan sende det format og de referencefelter kunden kræver.
- ☐ Bogføringssystem og e-fakturering bør hænge sammen, så status, moms og betaling kan afstemmes uden manuel dobbeltregistrering.
- ☐ Test med en rigtig modtager før du gør processen til standard for alle kunder.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om e-faktura?
E-faktura giver mening, når det løser et konkret problem eller skaber en tydelig økonomisk, praktisk eller risikomæssig gevinst. Start med behovet, ikke med værktøjet eller modellen.
Hvornår bør e-faktura gennemgås igen?
Gennemgå e-faktura igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Læs videre om samme emne
Her er de nærmeste guider, hvis du vil gå et niveau videre i samme emne.
- Arbejdsmiljøorganisation (AMO): Hvornår skal virksomheden have en?
- Whistleblowerordning: Hvornår er virksomheden omfattet?
- Faktura krav: Tjekliste til en korrekt faktura
Kilder og videre læsning
Senest redaktionelt gennemgået og kildekontrolleret 7. september 2026. Artiklen er generel information og erstatter ikke konkret regnskabs- eller skatterådgivning. Satser, frister og særregler skal kontrolleres for den konkrete virksomhed.