
Kort svar: Et ApS er et selvstændigt selskab, der kan have én eller flere ejere. Ejerne hæfter som udgangspunkt kun med den kapital, de har indskudt. Minimumskapitalen er 20.000 kr. Til gengæld følger der flere formelle krav end ved en personligt ejet virksomhed: blandt andet stiftelsesdokument, vedtægter, ejerbog, registrering af ejerforhold, direktion, regnskab og årsrapport.
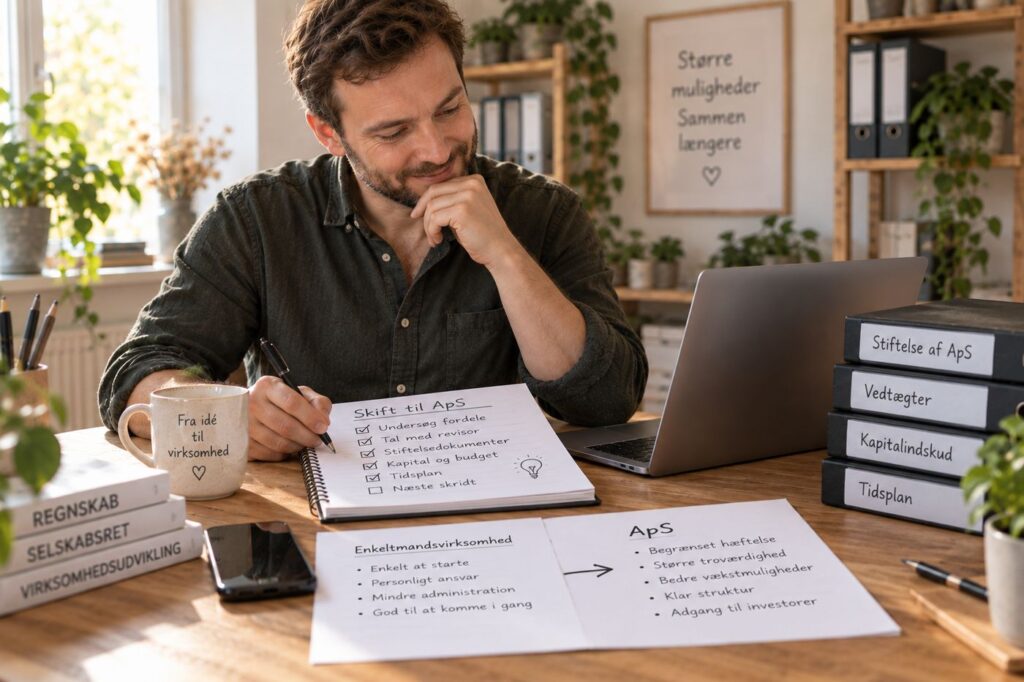
Hvad betyder ApS?
ApS står for anpartsselskab. Selskabet er en selvstændig juridisk enhed. Det betyder blandt andet, at selskabet har sit eget CVR-nummer, sin egen økonomi og sine egne forpligtelser.
Et ApS kan have én ejer eller mange ejere. Ejere kan være fysiske personer eller andre juridiske personer, fx selskaber.
Hæftelse: den store forskel fra enkeltmandsvirksomhed
I et ApS er ejernes hæftelse som udgangspunkt begrænset til den indskudte kapital. I en enkeltmandsvirksomhed hæfter ejeren derimod personligt. Det er en af de vigtigste grunde til, at nogle vælger ApS, når virksomheden får større økonomisk risiko.
Du skal dog ikke oversælge beskyttelsen til dig selv: den konkrete økonomiske risiko afhænger også af de aftaler, virksomheden indgår. Se derfor på faktiske kontrakter og finansiering – ikke kun selskabsformen.
Minimum 20.000 kr. i selskabskapital
Ved stiftelse af et ApS skal der indskydes mindst 20.000 kr. i selskabskapital. Kapitalen er ikke det samme som registreringsgebyret. Der opkræves også et gebyr for selve registreringen.
Indskuddet kan være kontanter. Hvis selskabskapitalen indskydes i andre værdier, gælder der særskilte dokumentationskrav, herunder vurderingsberetning fra en godkendt revisor i de relevante tilfælde.
Sådan stifter du et ApS
- Beslut ejere, kapital og ledelse. Aftal hvem der ejer hvad, og hvem der skal være direktør.
- Lav stiftelsesdokument. Dokumentet beskriver selve stiftelsen og de oplysninger, loven kræver.
- Lav vedtægter. Vedtægterne regulerer blandt andet navn, formål, kapital og ledelsesforhold.
- Indskyd og dokumentér kapitalen. Kapitalindskuddet skal bekræftes efter reglerne.
- Registrer selskabet på Virk. Stiftelsesdokument og vedtægter indsendes ved registreringen.
- Opret ejerbog og registrer ejerforhold. Et selskab skal føre ejerbog og registrere legale og reelle ejere efter reglerne.
- Registrer skatte- og afgiftspligter. Fx moms, arbejdsgiver eller andre relevante pligter.
Ledelsen i et ApS
Et ApS skal have en direktion. Selskabet kan vælge også at have en bestyrelse. Direktionen står for den daglige drift og ledelse, mens en eventuel bestyrelse arbejder på det mere overordnede niveau.
Hvis du ejer og driver selskabet alene, kan du derfor godt være både kapitalejer og direktør. Det ændrer ikke, at selskabet fortsat er en selvstændig juridisk enhed.
Regnskab og årsrapport
Et ApS skal bogføre efter bogføringsloven, føre regnskab og indsende årsrapport til Erhvervsstyrelsen. Det er en væsentlig forskel fra fx en enkeltmandsvirksomhed, der ikke har samme pligt til at indsende en offentlig årsrapport.
Det er derfor forkert at sammenligne ApS og enkeltmandsvirksomhed alene på hæftelse. Den ekstra struktur har en administrativ omkostning, som skal give mening i den konkrete virksomhed.
Skat i et ApS
Et ApS betaler selskabsskat af sin skattepligtige indkomst. Selskabsskatten er 22 %. Ejeren beskattes særskilt af fx løn eller udbytte efter de regler, der gælder for den valgte udbetaling.
Det betyder, at “22 % selskabsskat” ikke er det samme som, at ejerens samlede skat altid er 22 %. Selskabets skat og ejerens private beskatning er to forskellige niveauer.
Hvornår er ApS typisk relevant?
- Når virksomheden har en økonomisk risiko, som du ikke ønsker at bære personligt på samme måde.
- Når I er flere ejere og ønsker en selskabsstruktur med kapitalandele.
- Når ejerskab senere skal kunne ændres ved overdragelse af anparter.
- Når virksomhedens størrelse og samarbejdspartnere gør en mere formel struktur hensigtsmæssig.
- Når du fra start ønsker at adskille selskabets økonomi og ejerens privatøkonomi tydeligt.
Hvornår er ApS ikke nødvendigvis det bedste valg?
Hvis du er alene, risikoen er begrænset, aktiviteten er enkel og du ønsker mindst mulig formel administration, kan en enkeltmandsvirksomhed være et stærkt alternativ. Det afgørende er ikke, om ApS ser mere “seriøst” ud, men om fordelene retfærdiggør kapitalen og administrationen.
Eksempel: konsulentvirksomheden der vokser
En solo-konsulent starter med få kunder, men vil hurtigt ansætte og indgå større leveranceaftaler. Han forventer, at kontraktrisikoen vokser, og at en medejer kan komme ind senere. Her kan ApS være logisk fra start. En anden konsulent med samme omsætning, men få faste udgifter og lav kontraktrisiko, kan rationelt vælge enkeltmandsvirksomhed. Omsætning alene afgør ikke formen.
Tjekliste før du stifter
- Jeg har afklaret ejere og ejerandele.
- Jeg har mindst 20.000 kr. til selskabskapital og har afklaret dokumentationen.
- Jeg har stiftelsesdokument og vedtægter.
- Jeg har valgt direktion og eventuel bestyrelse.
- Jeg ved, hvordan ejerbog og ejerregistrering håndteres.
- Jeg har budgetteret med bogføring, årsrapport og øvrig administration.
- Jeg har sammenlignet ApS med enkeltmandsvirksomhed/I/S ud fra reel risiko.
Ofte stillede spørgsmål
Kan jeg eje et ApS alene?
Ja. Et ApS kan have én ejer.
Er 20.000 kr. en udgift?
Det er selskabskapital, som indskydes i selskabet, ikke det samme som registreringsgebyret. Selskabet skal fortsat overholde reglerne om kapital og forsvarlig økonomi efter stiftelsen.
Skal et ApS have bestyrelse?
Nej, et ApS skal have en direktion, men kan vælge, om det også vil have en bestyrelse.
Skal et ApS indsende årsrapport?
Ja. Et ApS skal føre regnskab og indsende årsrapport til Erhvervsstyrelsen.
Læs videre om samme emne
Her er de nærmeste guider, hvis du vil gå et niveau videre i samme emne.
- Vedtægter i ApS og A/S: Krav og praktiske eksempler
- Stiftelsesdokument til ApS: Hvad skal det indeholde?
- Vedtægter i ApS: Hvornår skal de ændres?
Kilder og videre læsning
- Virksomhedsguiden: Anpartsselskab (ApS)
- Virksomhedsguiden: Oprettelse af selskab
- Virksomhedsguiden: Selskabsskat
Senest faktatjekket 7. september 2026. Artiklen er generel information og erstatter ikke konkret juridisk, skattemæssig eller økonomisk rådgivning.