
Kort svar: PMV og enkeltmandsvirksomhed har begge én ejer og personlig hæftelse, men PMV er beregnet til meget lille aktivitet. PMV kan ikke have ansatte og er knyttet til den særlige omsætningsgrænse for momspligtig aktivitet.
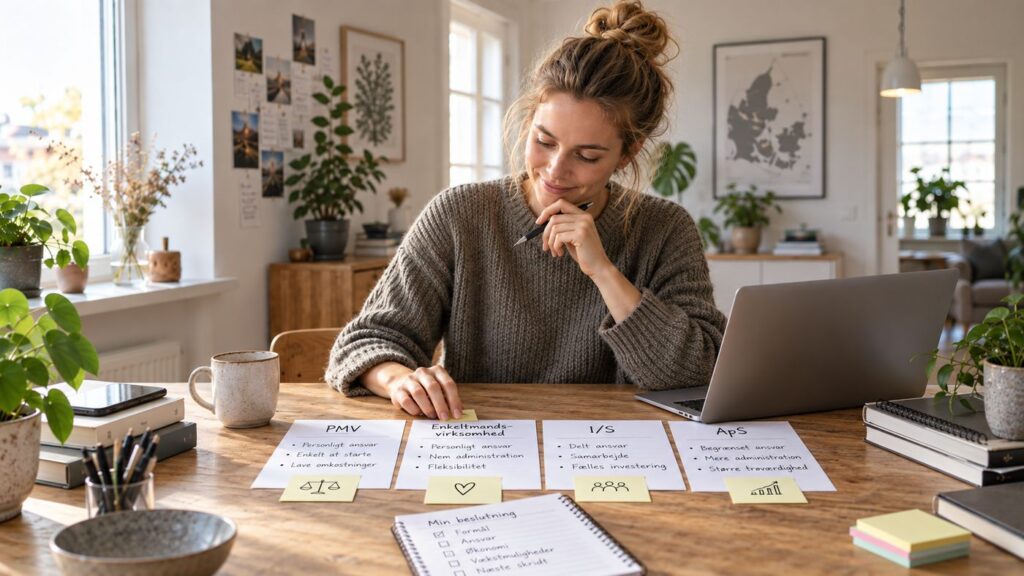
Det skal du konkret have styr på
- PMV og enkeltmandsvirksomhed har begge én ejer og personlig hæftelse, men PMV er beregnet til meget lille aktivitet.
- PMV kan ikke have ansatte og er knyttet til den særlige omsætningsgrænse for momspligtig aktivitet.
- En enkeltmandsvirksomhed kan have ansatte og kan fortsætte ved højere omsætning.
- Begge former kræver orden i skat, bilag og virksomhedens økonomi; PMV er ikke en skattefri hobbyform.
- Vælg ud fra forventet aktivitet de næste 12-24 måneder, så du ikke starter i en form du straks skal ændre.
En praktisk rækkefølge
- Afklar grundlaget: PMV og enkeltmandsvirksomhed har begge én ejer og personlig hæftelse, men PMV er beregnet til meget lille aktivitet.
- Kontrollér forudsætningen: PMV kan ikke have ansatte og er knyttet til den særlige omsætningsgrænse for momspligtig aktivitet.
- Træf den konkrete beslutning: En enkeltmandsvirksomhed kan have ansatte og kan fortsætte ved højere omsætning.
- Dokumentér og følg op: Begge former kræver orden i skat, bilag og virksomhedens økonomi; PMV er ikke en skattefri hobbyform.
Et konkret eksempel på beslutningsprocessen
Eksempel: En mindre virksomhed står over for en beslutning om pmv eller enkeltmandsvirksomhed? sammenligning med konkrete eksempler. Den starter med det første kontrolpunkt i guiden og går derefter videre til de næste forudsætninger én for én. Beslutningen gemmes sammen med kilden og de tal eller dokumenter, der blev brugt. Eksemplet er en arbejdsgang – ikke en påstand om, at samme løsning passer til alle virksomheder.
Typiske faldgruber
- At behandle pmv eller enkeltmandsvirksomhed? sammenligning med konkrete eksempler som en standardløsning uden at koble den til virksomhedens konkrete forhold.
- At springe dokumentationen over og først forsøge at genskabe beslutningsgrundlaget, når der opstår et problem.
- At bruge gamle satser, vilkår eller regler på et område, hvor primærkilden kan have ændret sig.
Tjekliste før du går videre
- ☐ PMV og enkeltmandsvirksomhed har begge én ejer og personlig hæftelse, men PMV er beregnet til meget lille aktivitet.
- ☐ PMV kan ikke have ansatte og er knyttet til den særlige omsætningsgrænse for momspligtig aktivitet.
- ☐ En enkeltmandsvirksomhed kan have ansatte og kan fortsætte ved højere omsætning.
- ☐ Begge former kræver orden i skat, bilag og virksomhedens økonomi; PMV er ikke en skattefri hobbyform.
- ☐ Vælg ud fra forventet aktivitet de næste 12-24 måneder, så du ikke starter i en form du straks skal ændre.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om pmv eller enkeltmandsvirksomhed? sammenligning med konkrete eksempler?
PMV eller enkeltmandsvirksomhed? Sammenligning med konkrete eksempler bør vurderes ud fra virksomhedens konkrete behov, risiko, økonomi og administration. Det vigtigste er at sammenligne konsekvenserne på de samme kriterier i stedet for at vælge ud fra én enkelt fordel.
Hvornår bør pmv eller enkeltmandsvirksomhed? sammenligning med konkrete eksempler gennemgås igen?
Gennemgå pmv eller enkeltmandsvirksomhed? sammenligning med konkrete eksempler igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Læs videre om samme emne
Her er de nærmeste guider, hvis du vil gå et niveau videre i samme emne.
- Vælg virksomhedsform: PMV, enkeltmandsvirksomhed, I/S eller ApS
- PMV: Hvornår giver en personligt ejet mindre virksomhed mening?
- Enkeltmandsvirksomhed: fordele, ulemper og oprettelse
Kilder og videre læsning
Senest redaktionelt gennemgået og kildekontrolleret 7. september 2026. Artiklen er generel information. Regler, satser, støtteordninger og platformvilkår kan ændre sig; kontrollér de aktuelle primærkilder før en væsentlig disposition.