
Kort svar: Købsmoms kan som udgangspunkt kun fradrages i det omfang indkøbet bruges til virksomhedens momspligtige aktiviteter. Gem en faktura eller anden dokumentation, der opfylder kravene og gør købet identificerbart.
Hvad du bør afklare først
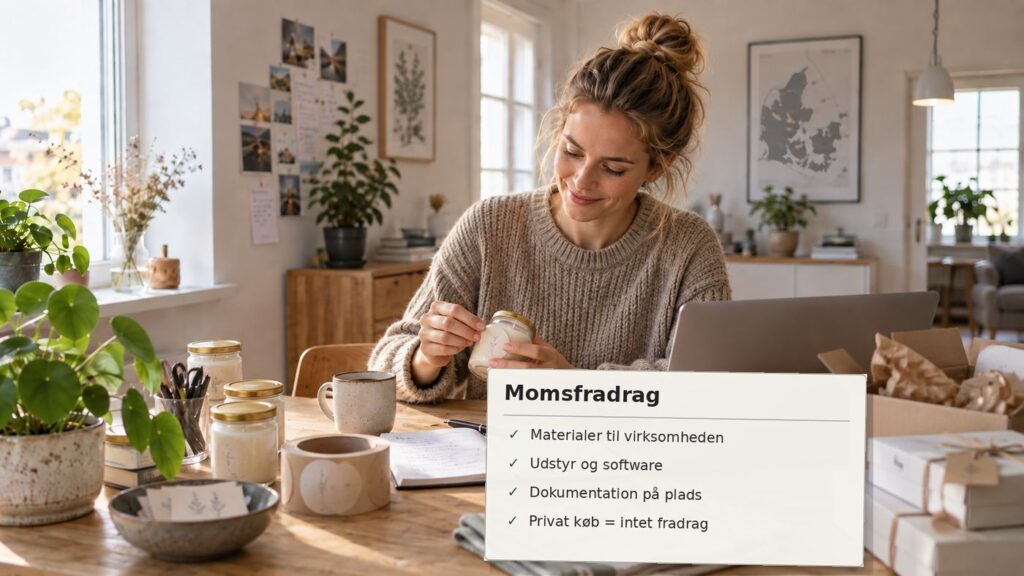
- Købsmoms kan som udgangspunkt kun fradrages i det omfang indkøbet bruges til virksomhedens momspligtige aktiviteter.
- Gem en faktura eller anden dokumentation, der opfylder kravene og gør købet identificerbart.
- Ved blandet privat og erhvervsmæssig brug eller både momspligtig og momsfritaget aktivitet kan fradraget være begrænset.
- Biler, kost, repræsentation, fast ejendom og enkelte andre områder har særregler; behandl dem ikke efter en generel tommelfingerregel.
- Bogfør købsmomsen på en måde der kan afstemmes til momsangivelsen og dokumentationen.
Arbejdsgangen i praksis
- Afklar grundlaget: Købsmoms kan som udgangspunkt kun fradrages i det omfang indkøbet bruges til virksomhedens momspligtige aktiviteter.
- Kontrollér forudsætningen: Gem en faktura eller anden dokumentation, der opfylder kravene og gør købet identificerbart.
- Træf den konkrete beslutning: Ved blandet privat og erhvervsmæssig brug eller både momspligtig og momsfritaget aktivitet kan fradraget være begrænset.
- Dokumentér og følg op: Biler, kost, repræsentation, fast ejendom og enkelte andre områder har særregler; behandl dem ikke efter en generel tommelfingerregel.
Et konkret eksempel på beslutningsprocessen
Eksempel: En mindre virksomhed står over for en beslutning om momsfradrag. Den starter med det første kontrolpunkt i guiden og går derefter videre til de næste forudsætninger én for én. Beslutningen gemmes sammen med kilden og de tal eller dokumenter, der blev brugt. Eksemplet er en arbejdsgang – ikke en påstand om, at samme løsning passer til alle virksomheder.
Typiske faldgruber
- At kopiere en anden virksomheds måde at håndtere momsfradrag på uden at kontrollere om forudsætningerne er de samme.
- At træffe beslutningen på et upræcist tal eller en sekundær kilde, når der findes en aktuel primærkilde.
- At gøre processen så tung, at den ikke bliver brugt i den daglige drift.
Tjekliste før du går videre
- ☐ Købsmoms kan som udgangspunkt kun fradrages i det omfang indkøbet bruges til virksomhedens momspligtige aktiviteter.
- ☐ Gem en faktura eller anden dokumentation, der opfylder kravene og gør købet identificerbart.
- ☐ Ved blandet privat og erhvervsmæssig brug eller både momspligtig og momsfritaget aktivitet kan fradraget være begrænset.
- ☐ Biler, kost, repræsentation, fast ejendom og enkelte andre områder har særregler; behandl dem ikke efter en generel tommelfingerregel.
- ☐ Bogfør købsmomsen på en måde der kan afstemmes til momsangivelsen og dokumentationen.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om momsfradrag?
Det vigtigste ved momsfradrag er, at beregning, dokumentation og bogføring hænger sammen med den beslutning virksomheden skal træffe. Brug kontrollen i guiden og genberegn, når de underliggende tal ændrer sig.
Hvornår bør momsfradrag gennemgås igen?
Gennemgå momsfradrag igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Læs videre om samme emne
Her er de nærmeste guider, hvis du vil gå et niveau videre i samme emne.
- Factoring: Sådan kan virksomheden få pengene hurtigere
- Eksport for begyndere: Sådan kommer virksomheden ud på nye markeder
- Debitorstyring: Få kunderne til at betale til tiden
Kilder og videre læsning
Senest redaktionelt gennemgået og kildekontrolleret 7. september 2026. Artiklen er generel information og erstatter ikke konkret regnskabs- eller skatterådgivning. Satser, frister og særregler skal kontrolleres for den konkrete virksomhed.