
Kort svar: De typiske problemer med en rykkerprocedure opstår, når et vigtigt trin bliver sprunget over, udført for overfladisk eller ikke bliver fulgt op. Brug denne guide som fejlfinding: Find først ud af, hvor processen knækker, ret én ting ad gangen, og kontrollér derefter, om resultatet rent faktisk blev bedre.
Af Karsten Ravnsgaard, HD i regnskab og økonomistyring, tidligere PwC, nu Radius Regnskab. Faktagrundlag senest gennemgået 2026-09-07.
Det vigtigste om fejl i en rykkerprocedure
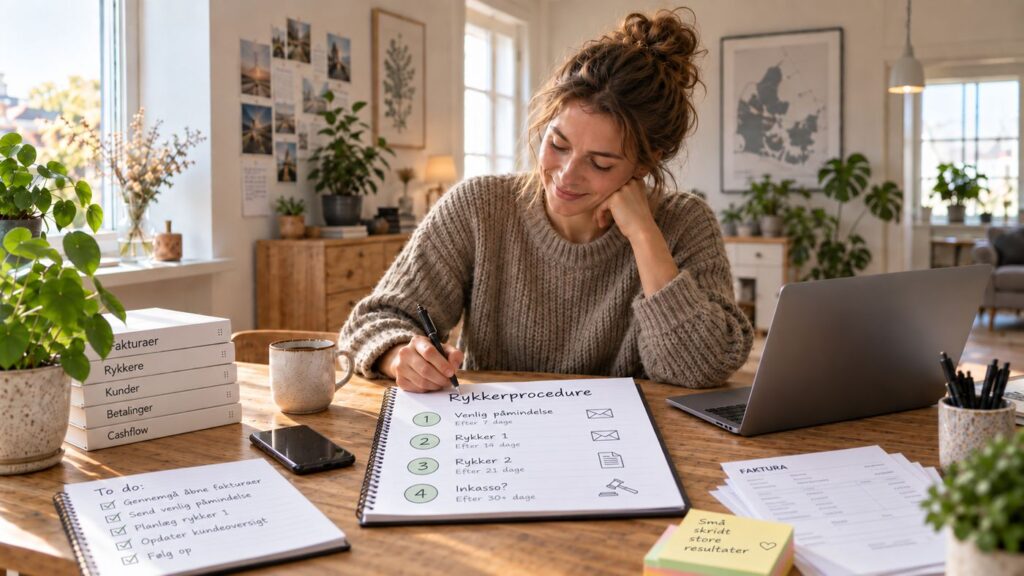
- Brug en fast rækkefølge fra venlig påmindelse til eventuel eskalation, og gem datoer og dialog. Processen bør være ensartet, så opfølgning på gamle tilgodehavender ikke afhænger af hukommelsen.
Hovedguide: Har du brug for grundforklaringen først, så læs Rykkerprocedure for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “5 fejl mange laver med rykkerprocedure”.
Problemet er udbredt. Ifølge Atradius’ Payment Practices Barometer 2025 var 41 % af dansk B2B-kreditomsætning berørt af forsinket betaling, og 7 % af danske B2B-fakturaer blev afskrevet som uerholdelige. Det er tal, der understreger, at en velfungerende rykkerprocedure ikke blot er en formalitet.
Fem fejl du konkret kan lede efter i din rykkerprocedure
Fejl 1: Manglende fast proces i din rykkerprocedure
Mange virksomheder sender rykkere ud lidt tilfældigt, når de lige husker det. Uden en fast rækkefølge ender du med at forskelsbehandle kunder og miste overblikket over dine penge.
Sådan retter du den: Lav et fast rul. Bestem præcis, hvor mange dage efter forfald den første venlige påmindelse sendes, og hvornår næste skridt tages. Gør det til en fast del af dine ugentlige eller månedlige rutiner.
Husk, at din rykker skal indeholde fakturanummer, beløb, forfaldsdato og betalingsfrist. Det er et krav efter inkassolovens § 10, og det sikrer, at modtageren kan vurdere kravet.
Fejl 2: Uklar og urolig kommunikation ved rykkerprocedure
Det kan være fristende at skrive med store bogstaver, når en kunde ikke betaler. Men en aggressiv eller utydelig tone skaber blot forvirring og dårlig stemning. Ofte er regningen bare overset i en travl hverdag – Atradius’ undersøgelse fra 2025 peger på likviditetsproblemer hos kunden som den hyppigste årsag til sen betaling (53 %), efterfulgt af operationelle problemer (33 %) og fakturatvister (32 %).
Sådan retter du den: Hold altid tonen professionel og rolig. Skriv helt tydeligt, hvilket beløb og fakturanummer det drejer sig om, og hvad næste skridt er, hvis betalingen fortsat udebliver.
Fejl 3: Rykkere og påmindelser sendes for sent
Venter du en hel måned med at rykke for en ubetalt regning? Så signalerer du ubevidst til kunden, at betalingsfristen ikke er særlig vigtig. Samtidig forringer du din egen likviditet helt unødigt.
Sådan retter du den: Følg op hurtigt. Send en venlig påmindelse allerede få dage efter, at betalingsfristen er overskredet. Jo hurtigere du reagerer, jo hurtigere får du typisk dine penge.
Ifølge rentelovens regler om rykkergebyrer må du opkræve op til 100 kr. pr. rykker, maksimalt tre gange for samme ydelse, og der skal gå mindst 10 dage mellem gebyrbelagte rykkere. Du kan derudover opkræve et inkassogebyr på op til 100 kr. Rykkeren skal sendes med rimelig anledning – dvs. at kravet skal være forfaldent og ubestridt.
Fejl 4: Mangelfuld dokumentation i virksomhedens rykkerprocedure
Mange tager en hurtig snak med kunden i telefonen om en manglende betaling, men glemmer at notere det. Uden dokumentation står du svagt, hvis sagen senere skal eskaleres eller overdrages til inkasso.
Sådan retter du den: Skriv altid aftaler og opkald ned i dit system. Gem kopier af alle udsendte rykkere og påmindelser med tydelige datoer, så du altid kan dokumentere forløbet over for kunden.
Det er ikke kun god praksis – det kan være afgørende juridisk. I en principiel dom fastslog landsretten, at et selskab ikke havde løftet bevisbyrden for, at rykkerbreve rent faktisk var kommet frem til modtagerne. Kan du ikke bevise, at brevene er nået frem, bortfalder grundlaget for at opkræve rykkergebyrer og inkassoomkostninger.
Gem derfor ikke blot en kopi af rykkeren – dokumentér også, at den faktisk er afsendt og modtaget, fx via kvittering fra e-mail eller digital post.
Fejl 5: Manglende eskalation når det er nødvendigt
Nogle gange hjælper venlige påmindelser bare ikke. Hvis du bliver ved med at give udsættelser uden nogen reel konsekvens, risikerer du at miste dine penge helt, hvis kunden går konkurs.
Sådan retter du den: Vær ikke bange for at sende sagen videre. Har kunden ikke reageret efter dine faste rykkerskridt, så eskalér sagen til inkasso. Gør det klart i din sidste rykker, at dette er det ufravigelige næste skridt.
Inkassolovens regler om “god inkassoskik” betyder dog, at du ikke må anvende metoder, der udsætter skyldneren for unødigt pres. Eskalation skal følge processen – ikke erstatte den.
Mini-audit: hvor knækker din rykkerprocedure?
| Kontrol | Hvis svaret er nej |
|---|---|
| Er “Lav en fast proces” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
| Er “Vær tydelig og rolig” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
| Er “Send påmindelser i tide” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
| Er “Dokumentér dialogen” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
| Er “Eskalér når det er nødvendigt” konkret afklaret? | Stop og ret dette trin, før du optimerer resten. |
Et konkret eksempel
Forestil dig en mindre virksomhed, der vil arbejde mere systematisk med sin rykkerprocedure. Den laver først en enkel opgørelse over tre måneder, finder de største afvigelser og vælger ét kontrolpunkt, som bliver en fast del af månedslukningen. Det gør emnet til en driftsrutine i stedet for en engangsøvelse.
Sådan kontrollerer du om din rykkerprocedure skaber værdi
Når du bruger guiden her, skal kontrollen knyttes til det konkrete output, du ønsker. Sammenlign resultatet med udgangspunktet før ændringen, og dokumentér, hvad der faktisk blev bedre. Nyttige nøgletal at følge er: dage til betaling (DSO), andel betalt efter første rykker og eskaleringsrate. Tjek jævnligt op på faktagrundlaget, og justér til, når forudsætningerne ændrer sig.
Denne guide er generel information og ikke individuel juridisk eller økonomisk rådgivning. Ved væsentlige beslutninger bør du søge konkret rådgivning.
Ofte stillede spørgsmål om rykkerprocedure
Hvad er det vigtigste at forstå om rykkerprocedure?
Det vigtigste ved en rykkerprocedure er, at beregning, dokumentation og bogføring hænger sammen med den beslutning, virksomheden skal træffe. Brug kontrollen i guiden, og genberegn, når de underliggende tal ændrer sig.
Hvornår bør en rykkerprocedure gennemgås igen?
Gennemgå din proces igen, når de forudsætninger, den bygger på, ændrer sig – fx dit aktivitetsniveau, nye systemer, nye aftaler eller ændrede regler. Tidsfølsomme oplysninger bør altid kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Rykkerprocedure for begyndere: det vigtigste at vide
- Sådan gør du rykkerprocedure i praksis
- Rykkerprocedure: en enkel tjekliste
- Hvornår giver rykkerprocedure mening – og hvornår gør det ikke?
Kilder og videre læsning
- Forbrugerombudsmanden om rentelovens rykkerregler
- Inkassoloven §§ 9-10 (retsinformation.dk)
- Forbrugerombudsmanden om dom vedr. dokumentation for rykkerbreve
- Atradius Payment Practices Barometer 2025 – Norden
- Virk
- Virksomhedsguiden
Faktagrundlag senest gennemgået 2026-09-07. Kontrollér altid tidsfølsomme regler, satser og platformvilkår i den aktuelle primærkilde før en væsentlig beslutning.
Ofte stillede spørgsmål om rykkergebyrer og inkasso
Hvor stort må et rykkergebyr være i en fast rykkerprocedure?
Du må højst opkræve 100 kr. pr. gebyrbelagt rykker for private krav. Du kan maksimalt sende tre gebyrbelagte rykkere for det samme krav, og der skal være mindst 10 dage mellem hver. Reglerne er fastsat i renteloven.
Skal man sende tre rykkere, før sagen må sendes til inkasso?
Nej, det er en udbredt myte. Der er intet lovkrav om et bestemt antal rykkere, før du eskalerer sagen. Skyldneren skal blot have ét skriftligt inkassovarsel med mindst 10 dages betalingsfrist, før kravet kan overgå til inkasso. Læs mere om de specifikke regler hos Forbrug.dk.
Hvad skal et inkassovarsel eller en rykker indeholde?
Et gyldigt krav skal tydeligt vise, hvem der kræver betaling, en præcis opgørelse af beløbet samt klare betalingsoplysninger og frister. Ved et inkassovarsel skal det desuden fremgå utvetydigt, at sagen vil overgå til inkasso, hvis fristen på mindst 10 dage ikke overholdes.
Hvornår må den første gebyrbelagte rykker sendes ud?
Du kan sende den første gebyrbelagte rykker umiddelbart efter, at den sidste rettidige betalingsdag er overskredet. Vær dog opmærksom på, at du ikke kan kræve gebyr, hvis kunden allerede har fremsat en begrundet indsigelse mod selve fakturaen.
Hvilken dokumentation er vigtig for min rykkerprocedure?
Du bør altid gemme den oprindelige faktura, al skriftlig dialog og konkret bevis for afsendelse af dine rykkere. Ender en sag i retten, er det nemlig din bevisbyrde at dokumentere, at dine rykkere rent faktisk er kommet frem til modtageren. Læs mere om at opbygge et godt kontrolspor i vores guide til bogføring for begyndere.