
Kort svar: Denne guide handler om at omsætte Break-even til handling. Start med første kontrolpunkt: “Find faste omkostninger”, og fortsæt derefter med “Beregn bidrag pr. salg”, og brug resten af trinene som en arbejdsgang, du kan gentage og forbedre. Grundbegreberne ligger i hovedguiden; her er fokus selve udførelsen.
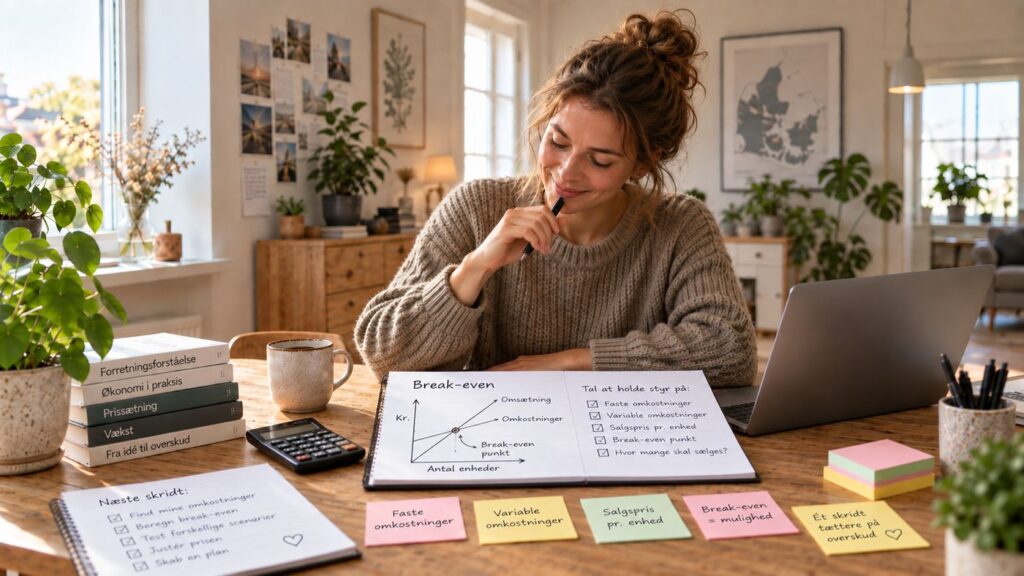
Det vigtigste i denne specialguide
- Saml de omkostninger der løber uanset salgsvolumen, og hold dem adskilt fra omkostninger pr. salg. Brug derefter bidraget pr. salg til at se, hvor meget volumen der kræves for at dække de faste omkostninger.
Hovedguide: Har du brug for grundforklaringen først, så læs Break-even for begyndere: det vigtigste at vide. Denne side går et niveau dybere i vinklen “Sådan gør du break-even i praksis”.
Sådan gør du det i praksis – trin for trin
1. Find faste omkostninger
Saml de omkostninger der løber uanset salgsvolumen, og hold dem adskilt fra omkostninger pr. salg. Brug derefter bidraget pr. salg til at se, hvor meget volumen der kræves for at dække de faste omkostninger. Gør dit salgsmål konkret ved at koble faste omkostninger og dækningsbidrag. Ved en enkel model beregnes nødvendigt salg som faste omkostninger divideret med dækningsbidrag pr. enhed eller dækningsgrad.
Kontrolpunkt: “Find faste omkostninger” er først færdigt, når resultatet kan afstemmes til bogføring, bank eller bilag, og en ansvarlig kan forklare næste handling.
2. Beregn bidrag pr. salg
Saml de omkostninger der løber uanset salgsvolumen, og hold dem adskilt fra omkostninger pr. salg. Brug derefter bidraget pr. salg til at se, hvor meget volumen der kræves for at dække de faste omkostninger. Har virksomheden 60.000 kr. i faste månedlige omkostninger og 300 kr. i dækningsbidrag pr. salg, ligger et simpelt break-even ved 200 salg pr. måned. Ved en enkel model beregnes nødvendigt salg som faste omkostninger divideret med dækningsbidrag pr. enhed eller dækningsgrad.
Kontrolpunkt: “Beregn bidrag pr. salg” er først færdigt, når resultatet kan afstemmes til bogføring, bank eller bilag, og en ansvarlig kan forklare næste handling.
3. Regn nødvendig volumen ud
Saml de omkostninger der løber uanset salgsvolumen, og hold dem adskilt fra omkostninger pr. salg. Brug derefter bidraget pr. salg til at se, hvor meget volumen der kræves for at dække de faste omkostninger. Lav scenarier fordi pris, volumen og variable omkostninger sjældent er konstante. Break-even er det niveau hvor indtægterne netop dækker omkostningerne.
Kontrolpunkt: “Regn nødvendig volumen ud” er først færdigt, når resultatet kan afstemmes til bogføring, bank eller bilag, og en ansvarlig kan forklare næste handling.
4. Stress-test dine tal
Saml de omkostninger der løber uanset salgsvolumen, og hold dem adskilt fra omkostninger pr. salg. Brug derefter bidraget pr. salg til at se, hvor meget volumen der kræves for at dække de faste omkostninger. Vurder afvigelser: Definér præcist hvilke tal og bilag der hører til break-even. At blande break-even sammen med andre økonomiske begreber og derfor træffe beslutninger på et forkert tal.
Kontrolpunkt: “Stress-test dine tal” er først færdigt, når resultatet kan afstemmes til bogføring, bank eller bilag, og en ansvarlig kan forklare næste handling.
5. Brug det som beslutningsværktøj
Saml de omkostninger der løber uanset salgsvolumen, og hold dem adskilt fra omkostninger pr. salg. Brug derefter bidraget pr. salg til at se, hvor meget volumen der kræves for at dække de faste omkostninger. Break-even er det niveau hvor indtægterne netop dækker omkostningerne. Definér: Break-even er det niveau hvor indtægterne netop dækker omkostningerne.
Kontrolpunkt: “Brug det som beslutningsværktøj” er først færdigt, når resultatet kan afstemmes til bogføring, bank eller bilag, og en ansvarlig kan forklare næste handling.
Arbejdsskabelon: fra beslutning til opfølgning
| Trin | Det skal du tage stilling til | Gem som dokumentation |
|---|---|---|
| 1 | Find faste omkostninger | Beslutning, datagrundlag eller konkret resultat fra trinnet |
| 2 | Beregn bidrag pr. salg | Beslutning, datagrundlag eller konkret resultat fra trinnet |
| 3 | Regn nødvendig volumen ud | Beslutning, datagrundlag eller konkret resultat fra trinnet |
| 4 | Stress-test dine tal | Beslutning, datagrundlag eller konkret resultat fra trinnet |
| 5 | Brug det som beslutningsværktøj | Beslutning, datagrundlag eller konkret resultat fra trinnet |
Sådan kontrollerer du om arbejdet skaber værdi
Når du bruger “Sådan gør du break-even i praksis”, skal kontrollen knyttes til det konkrete output guiden lover. Sammenlign resultatet med udgangspunktet før ændringen, og dokumentér hvad der faktisk blev bedre. Hvis break-even for begyndere: det vigtigste at vide berører regler, satser eller frister, skal faktagrundlaget genkontrolleres, når forudsætningerne ændrer sig.
Ofte stillede spørgsmål
Hvad er det vigtigste at forstå om break-even?
Det vigtigste ved break-even er, at beregning, dokumentation og bogføring hænger sammen med den beslutning virksomheden skal træffe. Brug kontrollen i guiden og genberegn, når de underliggende tal ændrer sig.
Hvornår bør break-even gennemgås igen?
Gennemgå break-even for begyndere igen, når de forudsætninger artiklen bygger på ændrer sig – fx aktivitet, systemer, aftaler eller relevante regler. Tidsfølsomme oplysninger bør kontrolleres i den angivne primærkilde før en væsentlig beslutning.
Relaterede guides i samme emne
Brug hovedguiden til grundforklaringen og de øvrige specialguides, når du vil arbejde med en bestemt vinkel.
- Break-even for begyndere: det vigtigste at vide
- 5 fejl mange laver med break-even
- Break-even: en enkel tjekliste
- Hvornår giver break-even mening – og hvornår gør det ikke?
- Break-even: Så meget skal du sælge før virksomheden tjener penge
Kilder og videre læsning
Faktagrundlag senest gennemgået 2026-09-07. Kontrollér altid tidsfølsomme regler, satser og platformvilkår i den aktuelle primærkilde før en væsentlig beslutning.